สิ่งที่คุณจะได้รับจากบทความนี้
การส่งต่อความมั่งคั่งให้คนที่คุณรักเป็นเรื่องที่ต้องวางแผนล่วงหน้า ไม่ใช่แค่การเขียนพินัยกรรมหรือแบ่งทรัพย์สิน แต่ต้องคิดถึงสภาพคล่อง ภาษี และความรวดเร็วในการส่งมอบด้วย
ประกันชีวิตเป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพที่สุดในการวางแผนมรดก เพราะเงินเอาประกันส่งตรงถึงผู้รับผลประโยชน์โดยไม่ต้องรอกระบวนการแบ่งกองมรดก ไม่ต้องพิสูจน์สิทธิ์ และสามารถใช้เป็นแหล่งเงินสดทันทีเพื่อรองรับค่าใช้จ่ายที่เกิดขึ้นในช่วงเปลี่ยนผ่าน
บทความนี้สรุปกลยุทธ์การใช้ประกันชีวิตเป็นเครื่องมือส่งต่อมรดก ตั้งแต่ข้อดี ประเภทที่เหมาะสม วิธีตั้งผู้รับผลประโยชน์ให้ถูกต้อง ไปจนถึงข้อควรระวังที่ต้องรู้
ทำไมประกันชีวิตถึงเป็นเครื่องมือส่งต่อมรดกที่ดี
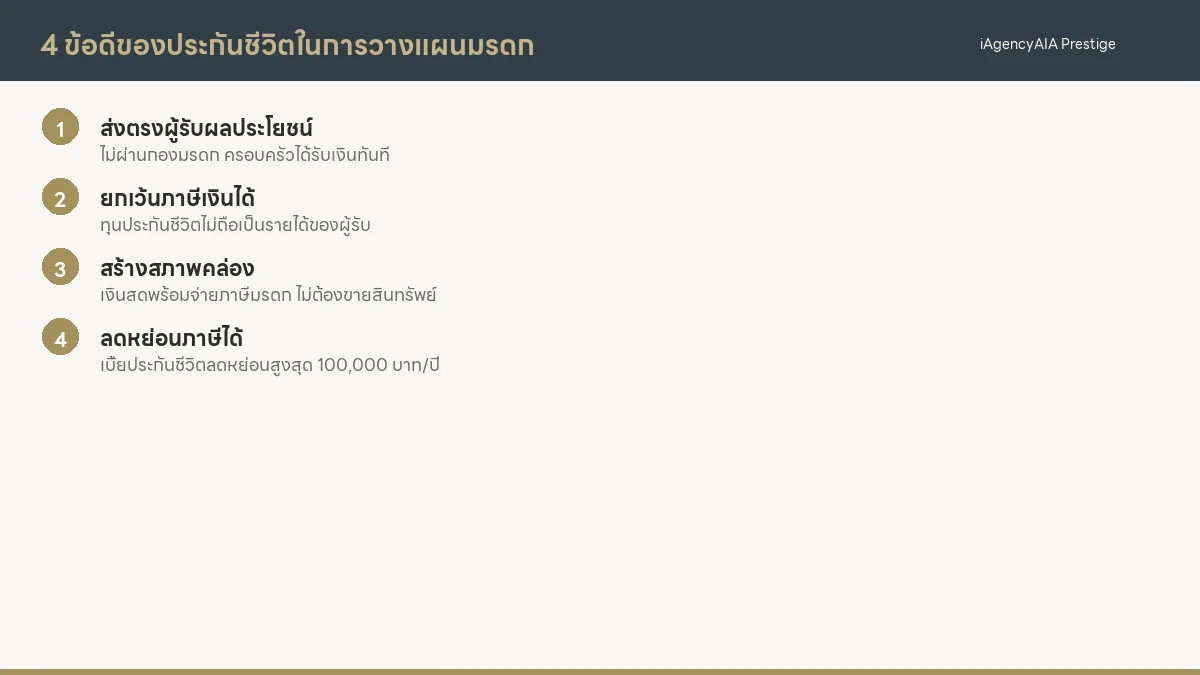
ประกันชีวิตมีคุณสมบัติพิเศษหลายอย่างที่เครื่องมือทางการเงินอื่นทำไม่ได้ โดยเฉพาะในบริบทของการส่งต่อมรดก
1. ส่งตรงถึงผู้รับผลประโยชน์ ไม่ผ่านกองมรดก
ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 897 เงินเอาประกันชีวิตไม่ถือเป็นทรัพย์มรดก จึงส่งตรงถึงผู้รับผลประโยชน์ที่ระบุไว้ในกรมธรรม์ทันที ไม่ต้องรอศาลพิพากษา ไม่ต้องรอแบ่งมรดก และไม่ถูกเจ้าหนี้ของผู้เสียชีวิตยึดได้
2. สภาพคล่องทันทีในช่วงเปลี่ยนผ่าน
เมื่อเจ้าของครอบครัวจากไป ค่าใช้จ่ายไม่ได้หยุดตาม ทั้งค่างานศพ ค่าผ่อนบ้าน ค่าเล่าเรียนลูก และค่าครองชีพของครอบครัว ประกันชีวิตให้เงินสดทันทีภายใน 15 วันหลังยื่นเอกสารครบ ในขณะที่การแบ่งกองมรดกอาจใช้เวลาหลายเดือนถึงหลายปี
3. ลดภาระภาษีมรดก
ตาม พ.ร.บ. ภาษีการรับมรดก พ.ศ. 2558 มรดกส่วนที่เกิน 100 ล้านบาทต้องเสียภาษี 5-10% เงินเอาประกันชีวิตสามารถช่วยสร้างสภาพคล่องเพื่อจ่ายภาษีมรดกได้ โดยไม่ต้องขายทรัพย์สินอื่น เช่น ที่ดิน หุ้น หรือธุรกิจ
4. กำหนดสัดส่วนได้ชัดเจน
ผู้ทำประกันสามารถระบุผู้รับผลประโยชน์และสัดส่วนได้อย่างชัดเจนในกรมธรรม์ ลดโอกาสเกิดข้อพิพาทระหว่างทายาท ซึ่งเป็นปัญหาที่พบบ่อยในครอบครัวที่มีสินทรัพย์สูง
ประเภทประกันชีวิตที่เหมาะกับการวางแผนมรดก
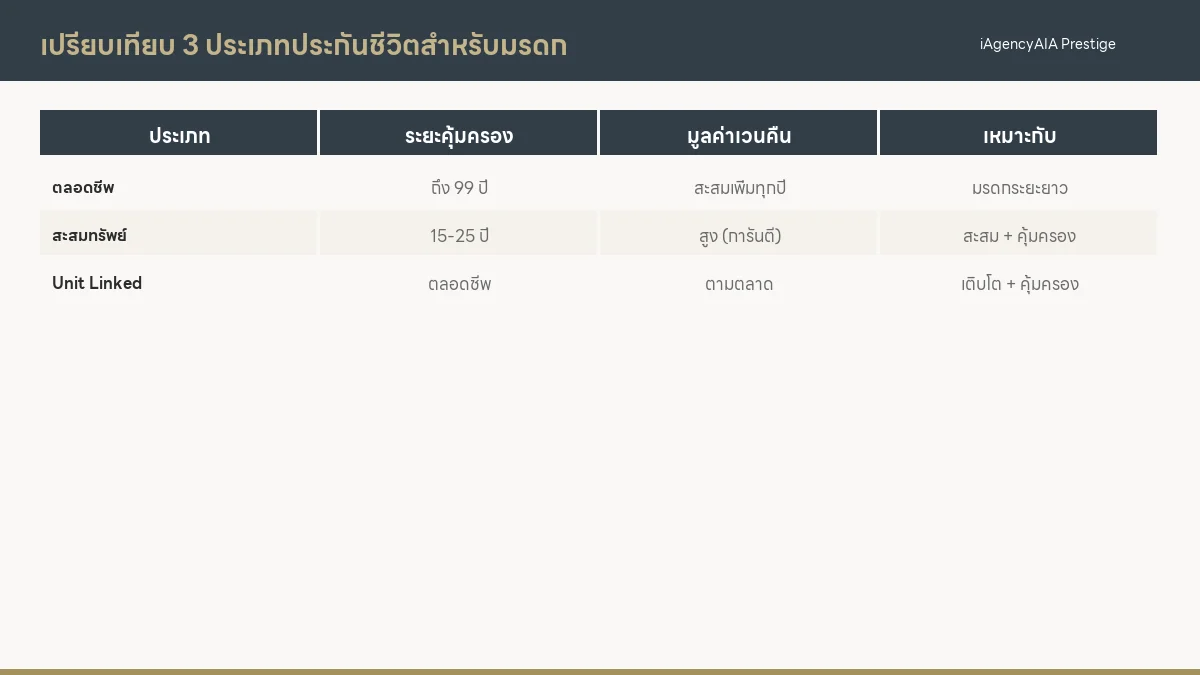
ไม่ใช่ประกันชีวิตทุกแบบที่เหมาะกับการวางแผนมรดก ต้องเลือกให้ตรงกับเป้าหมายและสถานการณ์ทางการเงิน
1. ประกันชีวิตตลอดชีพ (Whole Life)
คุ้มครองตลอดชีวิตจนถึงอายุ 99 ปี เหมาะที่สุดสำหรับการวางแผนมรดก เพราะรับประกันว่าผู้รับผลประโยชน์จะได้รับเงินแน่นอน ไม่ว่าผู้ทำประกันจะเสียชีวิตเมื่อใด เบี้ยประกันคงที่ตลอดสัญญา
เหมาะกับ: ผู้ที่ต้องการความแน่นอนในการส่งต่อมรดก ไม่ต้องการความเสี่ยงด้านการลงทุน
แผนที่แนะนำ: AIA Legacy Prestige, AIA Legacy Prestige Plus
2. ประกันสะสมทรัพย์ (Endowment)
คุ้มครองชีวิตพร้อมสะสมเงินไปด้วย เมื่อครบสัญญาได้รับเงินคืน หากเสียชีวิตระหว่างสัญญาก็ได้รับทุนประกัน เหมาะกับผู้ที่ต้องการทั้งการออมและการคุ้มครอง
เหมาะกับ: ผู้ที่ต้องการสะสมทรัพย์ระยะกลาง (10-20 ปี) พร้อมความคุ้มครอง
แผนที่แนะนำ: AIA Endowment 15/25
3. ประกันชีวิตควบการลงทุน (Unit Linked)
รวมความคุ้มครองชีวิตกับการลงทุนในกองทุนรวม มูลค่ากรมธรรม์ผันผวนตามตลาด แต่มีโอกาสให้ผลตอบแทนสูงกว่าประกันแบบอื่น
เหมาะกับ: ผู้มีสินทรัพย์สูงที่ต้องการทั้งความคุ้มครองและโอกาสเติบโตของเงินลงทุน รับความผันผวนได้
แผนที่แนะนำ: AIA Unit Linked
กลยุทธ์การใช้ประกันชีวิตส่งต่อมรดก
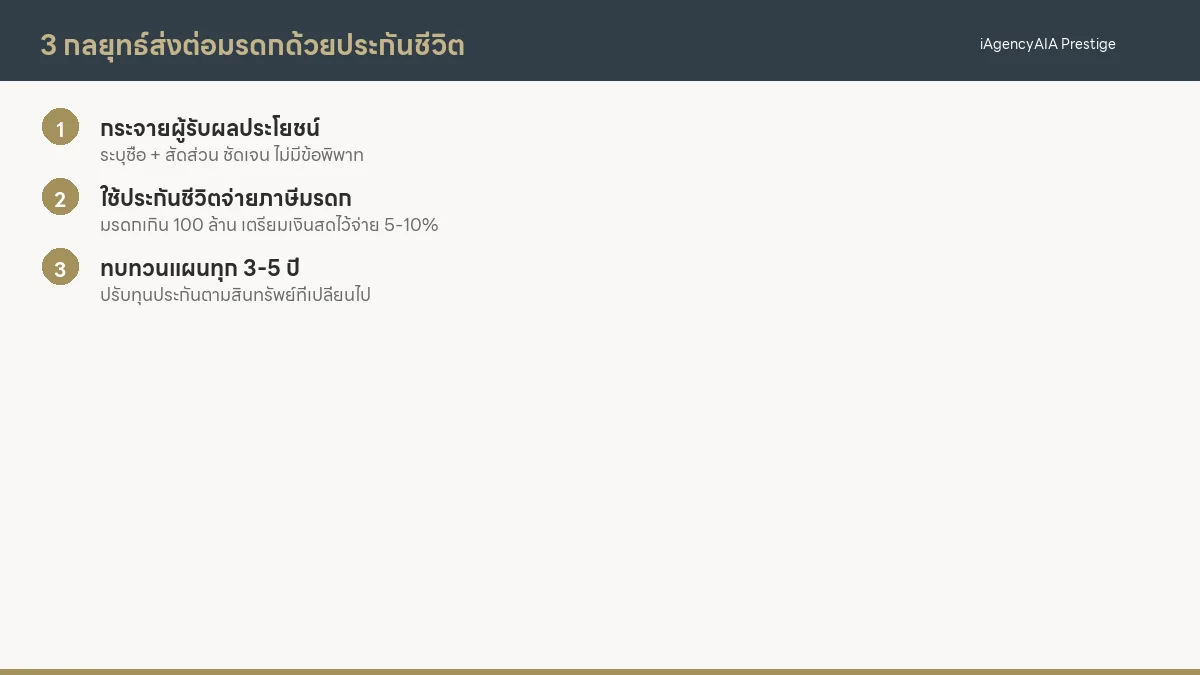
การมีประกันชีวิตอย่างเดียวไม่เพียงพอ ต้องวางกลยุทธ์ให้เหมาะสมด้วย
1. ตั้งผู้รับผลประโยชน์ให้ถูกต้อง
ผู้รับผลประโยชน์ต้องระบุชื่อและนามสกุลให้ชัดเจน พร้อมความสัมพันธ์และสัดส่วน หากไม่ระบุผู้รับผลประโยชน์ เงินเอาประกันจะตกเป็นทรัพย์มรดกและต้องผ่านกระบวนการแบ่งมรดกตามปกติ ซึ่งอาจใช้เวลานานและเกิดข้อพิพาทได้
ข้อควรรู้:
- เปลี่ยนผู้รับผลประโยชน์ได้ตลอดเวลาโดยแจ้งบริษัทประกัน
- ระบุผู้รับผลประโยชน์ได้หลายคน พร้อมกำหนดสัดส่วนชัดเจน
- ควรระบุผู้รับผลประโยชน์สำรองไว้ด้วย
2. กำหนดทุนประกันให้เหมาะกับเป้าหมาย
คำนวณทุนประกันจากความต้องการจริง เช่น:
- ค่าใช้จ่ายครอบครัว 5 ปี
- หนี้สินคงค้าง (ผ่อนบ้าน ผ่อนรถ)
- ค่าการศึกษาบุตร
- ภาษีมรดกที่อาจเกิดขึ้น
- เงินสำรองฉุกเฉินสำหรับธุรกิจ
3. ประกันชีวิตสำหรับเจ้าของธุรกิจ (Key Person Insurance)
สำหรับเจ้าของธุรกิจ ประกันชีวิตไม่ได้ใช้แค่ส่งต่อให้ครอบครัว แต่ยังช่วยรักษาธุรกิจให้ดำเนินต่อไปได้ ประกัน Key Person ให้เงินสดแก่ธุรกิจเมื่อบุคลากรสำคัญเสียชีวิต ช่วยให้ธุรกิจมีเวลาปรับตัวโดยไม่ต้องเผชิญปัญหาสภาพคล่อง
นอกจากนี้ Buy-Sell Agreement ที่ใช้ประกันชีวิตเป็นเครื่องมือ ช่วยให้หุ้นส่วนที่เหลือสามารถซื้อหุ้นคืนจากทายาทได้ ป้องกันคนนอกเข้ามาบริหารธุรกิจ
ข้อควรระวังและข้อจำกัด
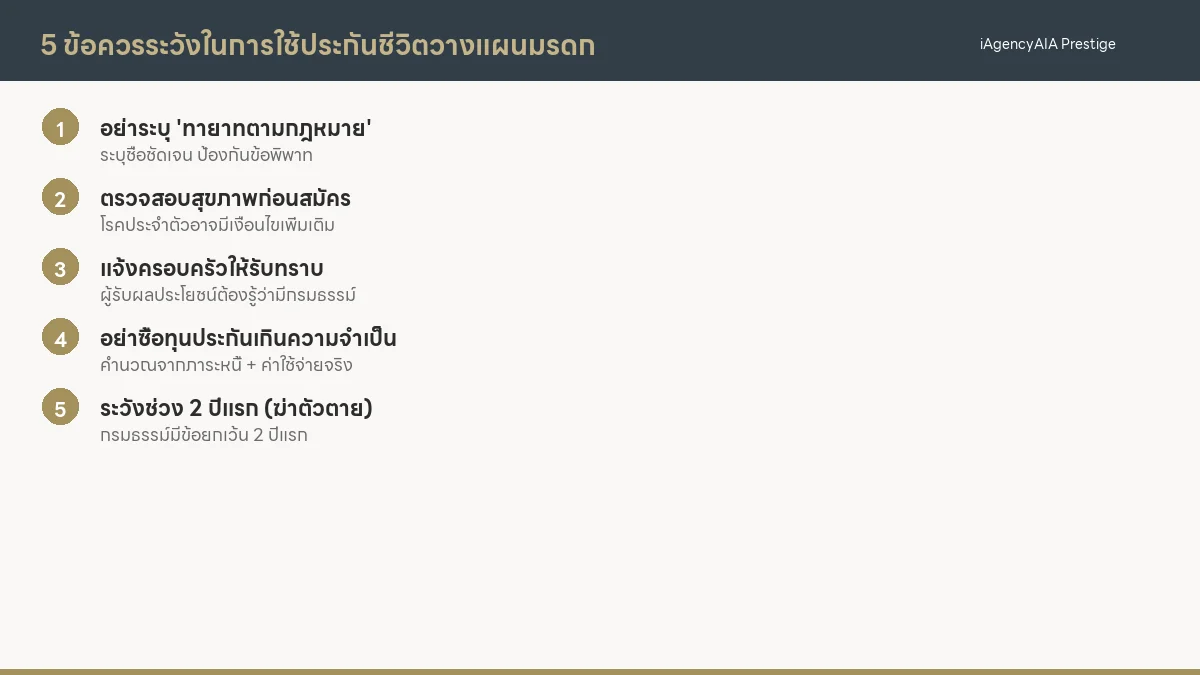
1. ระยะเวลารอคอย (Waiting Period)
ประกันชีวิตส่วนใหญ่มีเงื่อนไขว่าหากผู้ทำประกันเสียชีวิตภายใน 1-2 ปีแรก (ยกเว้นอุบัติเหตุ) บริษัทอาจจ่ายเฉพาะเบี้ยประกันคืน ไม่ใช่ทุนประกันเต็มจำนวน จึงควรทำประกันตั้งแต่เนิ่นๆ
2. การแถลงสุขภาพต้องครบถ้วน
หากไม่แถลงข้อเท็จจริงเรื่องสุขภาพ บริษัทประกันมีสิทธิ์ปฏิเสธการจ่ายสินไหมได้ภายใน 2 ปีแรก (Contestable Period) การแถลงตามจริงจึงเป็นเรื่องสำคัญมาก
3. ภาษีมรดกกรณีสินทรัพย์เกิน 100 ล้านบาท
ตาม พ.ร.บ. ภาษีการรับมรดก พ.ศ. 2558 มรดกส่วนที่เกิน 100 ล้านบาท ต้องเสียภาษีในอัตรา:
- ทายาทโดยธรรม (ลูก หลาน) อัตรา 5%
- ผู้รับมรดกอื่น อัตรา 10%
เงินเอาประกันชีวิตที่จ่ายให้ผู้รับผลประโยชน์ไม่ถือเป็นมรดก แต่หากจำนวนเงินสูงมาก กรมสรรพากรอาจพิจารณาว่าเป็นการหลีกเลี่ยงภาษี ควรปรึกษาที่ปรึกษาทางการเงินเพื่อวางแผนให้เหมาะสม
4. เบี้ยประกันสำหรับผู้สูงอายุ
ยิ่งอายุมากเบี้ยยิ่งแพง และอาจต้องตรวจสุขภาพเพิ่มเติม ผู้ที่มีอายุเกิน 60 ปี อาจมีข้อจำกัดในการทำทุนประกันสูง จึงควรเริ่มวางแผนตั้งแต่เนิ่นๆ
5. ต้องชำระเบี้ยต่อเนื่อง
หากหยุดชำระเบี้ยประกัน กรมธรรม์อาจสิ้นผล ต้องมั่นใจว่าสามารถชำระเบี้ยได้ตลอดระยะเวลาสัญญา หรือเลือกแบบที่ชำระเบี้ยจำกัดระยะเวลา (เช่น 10 ปี, 15 ปี) แล้วคุ้มครองถึงอายุ 99 ปี
เริ่มต้นอย่างไร: 3 ขั้นตอนแรก
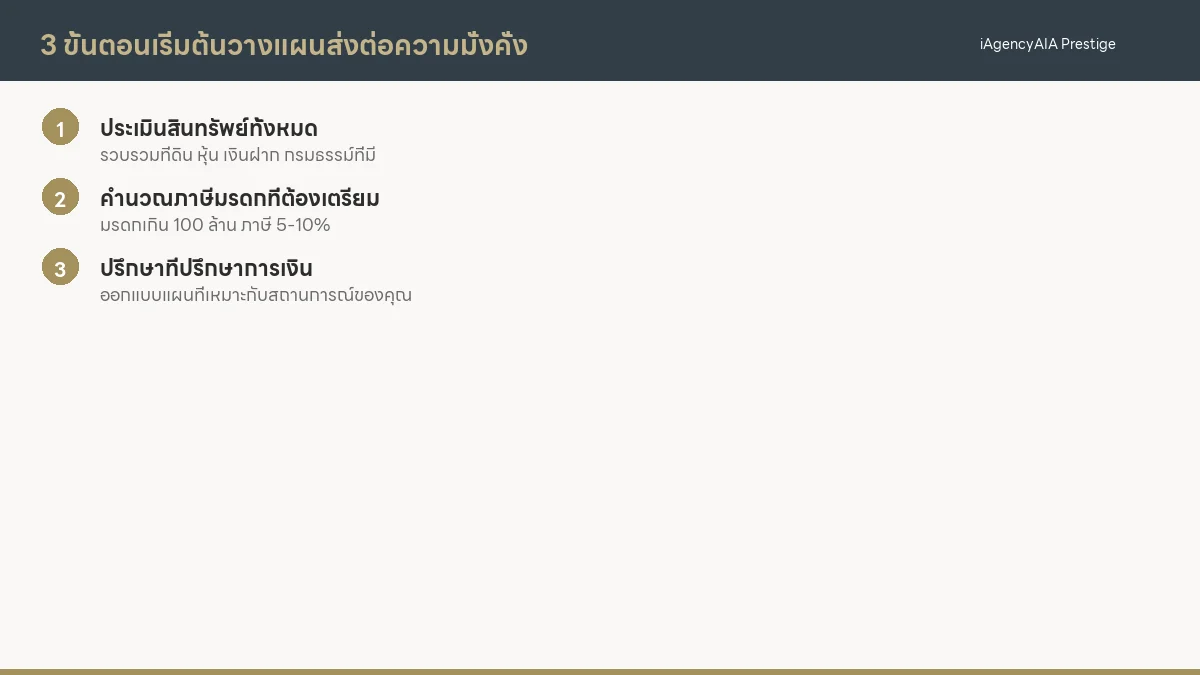
ไม่ว่าจะมีสินทรัพย์มากหรือน้อย สิ่งสำคัญที่สุดคือเริ่มต้น
1. สำรวจสินทรัพย์และภาระทางการเงินทั้งหมด
รวบรวมข้อมูลสินทรัพย์ (บ้าน ที่ดิน เงินฝาก หุ้น ธุรกิจ) และหนี้สิน (ผ่อนบ้าน ผ่อนรถ เงินกู้) เพื่อคำนวณมูลค่าสุทธิของมรดกที่จะส่งต่อ
2. กำหนดเป้าหมายและผู้รับ
ใครควรได้อะไร ในสัดส่วนเท่าไหร่ มีความต้องการพิเศษไหม เช่น ค่าเล่าเรียนลูกคนเล็กที่ยังเรียนไม่จบ หรือค่าดูแลพ่อแม่สูงอายุ
3. ปรึกษาที่ปรึกษาทางการเงินที่เข้าใจ
การวางแผนมรดกด้วยประกันชีวิตมีรายละเอียดเฉพาะทาง ตั้งแต่การเลือกแบบประกัน การตั้งผู้รับผลประโยชน์ ไปจนถึงการวางแผนภาษี ที่ปรึกษาที่มีความเชี่ยวชาญจะช่วยให้แผนครอบคลุมทุกมิติ
คำถามที่พบบ่อย
หมายเหตุบรรณาธิการ: บทความนี้เป็นข้อมูลเพื่อการศึกษาเบื้องต้น ไม่ใช่คำแนะนำทางกฎหมายหรือทางการเงินเฉพาะบุคคล เงื่อนไขความคุ้มครองเป็นไปตามกรมธรรม์ของแต่ละแบบประกัน กรุณาปรึกษาที่ปรึกษาด้านประกันภัยและที่ปรึกษาทางกฎหมายก่อนตัดสินใจ
อ้างอิง: ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 897, พ.ร.บ. ภาษีการรับมรดก พ.ศ. 2558