สิ่งที่คุณจะได้รับจากบทความนี้
การวางแผนภาษีเป็นส่วนสำคัญของการบริหารการเงินส่วนบุคคล และหนึ่งในวิธีที่มีประสิทธิภาพมากที่สุดคือการใช้สิทธิลดหย่อนภาษีจากเบี้ยประกันชีวิตและประกันสุขภาพ
สำหรับปีภาษี 2569 ผู้เสียภาษีสามารถลดหย่อนได้สูงสุดรวมกว่า 300,000 บาท เมื่อใช้สิทธิจากประกันชีวิต ประกันสุขภาพ และประกันบำนาญร่วมกัน
บทความนี้สรุปสิทธิลดหย่อนทุกประเภท เงื่อนไขที่ต้องรู้ พร้อมตัวอย่างคำนวณจริงว่าแต่ละระดับรายได้ประหยัดภาษีได้เท่าไหร่
สิทธิลดหย่อนภาษีจากประกันชีวิต
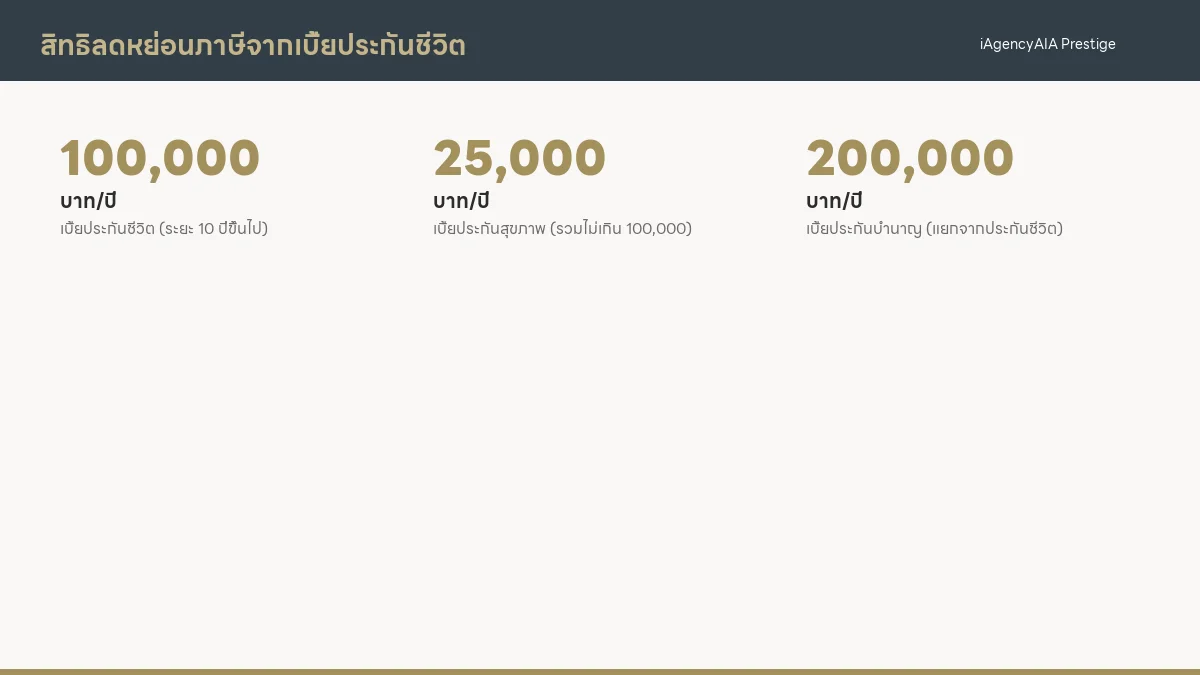
เบี้ยประกันชีวิตเป็นค่าลดหย่อนภาษีที่คนไทยใช้กันมากที่สุด โดยสามารถนำเบี้ยที่จ่ายจริงมาหักลดหย่อนได้สูงสุด 100,000 บาทต่อปี
เงื่อนไขที่ต้องรู้
กรมธรรม์ต้องมีระยะเวลาคุ้มครอง 10 ปีขึ้นไป ต้องเป็นกรมธรรม์ที่ออกโดยบริษัทประกันชีวิตในประเทศไทย ถ้ากรมธรรม์มีผลตอบแทนคืนระหว่างทาง (endowment) เงินคืนรายงวดต้องไม่เกิน 20% ของเบี้ยรายปี กรมธรรม์ที่ซื้อตั้งแต่ 1 มกราคม 2563 ต้องแจ้งข้อมูลผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร
ประเภทประกันชีวิตที่ใช้สิทธิได้
ประกันชีวิตตลอดชีพ (Whole Life), ประกันชีวิตแบบสะสมทรัพย์ที่มีระยะเวลา 10 ปีขึ้นไป, และประกันชีวิตแบบชำระเบี้ยระยะสั้น (เช่น 10 Pay, 15 Pay, 20 Pay) ที่มีความคุ้มครอง 10 ปีขึ้นไป
ข้อสังเกตสำคัญ
กรณีเวนคืนกรมธรรม์ก่อนครบ 10 ปี จะต้องนำเบี้ยที่เคยใช้ลดหย่อนมารวมเป็นรายได้ในปีที่เวนคืน ซึ่งอาจทำให้ต้องเสียภาษีเพิ่ม
สิทธิลดหย่อนภาษีจากประกันสุขภาพ
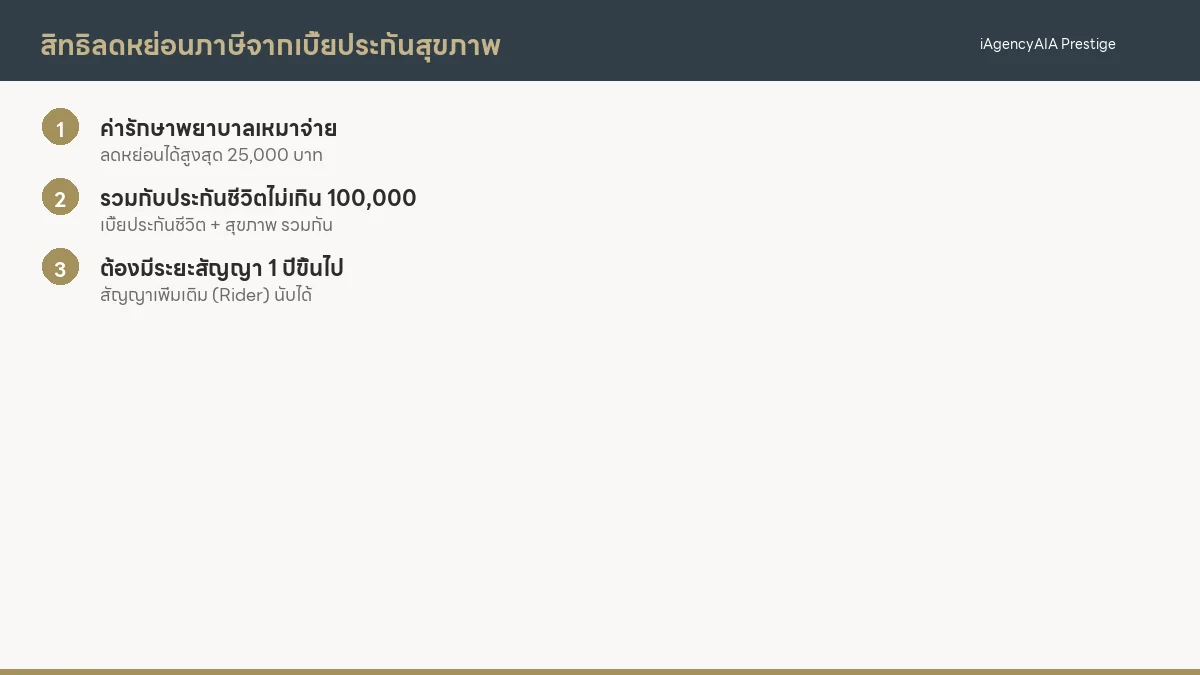
เบี้ยประกันสุขภาพสามารถนำมาลดหย่อนภาษีได้สูงสุด 25,000 บาทต่อปี แต่มีเงื่อนไขสำคัญคือเมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท
ตัวอย่างการคำนวณ
จ่ายเบี้ยประกันชีวิต 80,000 + เบี้ยประกันสุขภาพ 30,000 = ลดหย่อนได้ 100,000 (ไม่ใช่ 105,000) จ่ายเบี้ยประกันชีวิต 60,000 + เบี้ยประกันสุขภาพ 25,000 = ลดหย่อนได้ 85,000 จ่ายเบี้ยประกันสุขภาพอย่างเดียว 40,000 = ลดหย่อนได้ 25,000 (เพดานสุขภาพ)
เงื่อนไขประกันสุขภาพ
ครอบคลุมทั้งประกันสุขภาพแบบ IPD (ผู้ป่วยใน) และ OPD (ผู้ป่วยนอก) รวมถึงสัญญาเพิ่มเติม (rider) ที่แนบกับกรมธรรม์ประกันชีวิต ต้องเป็นกรมธรรม์ของผู้เสียภาษีเอง (ไม่ใช่ของคู่สมรสหรือบุตร)
เบี้ยประกันสุขภาพพ่อแม่
นอกจากประกันสุขภาพของตัวเอง ยังสามารถนำเบี้ยประกันสุขภาพของบิดามารดา (ทั้งของตัวเองและของคู่สมรส) มาลดหย่อนได้อีกสูงสุด 15,000 บาท โดยบิดามารดาต้องมีรายได้ไม่เกิน 30,000 บาทต่อปี
สิทธิลดหย่อนจากประกันบำนาญ
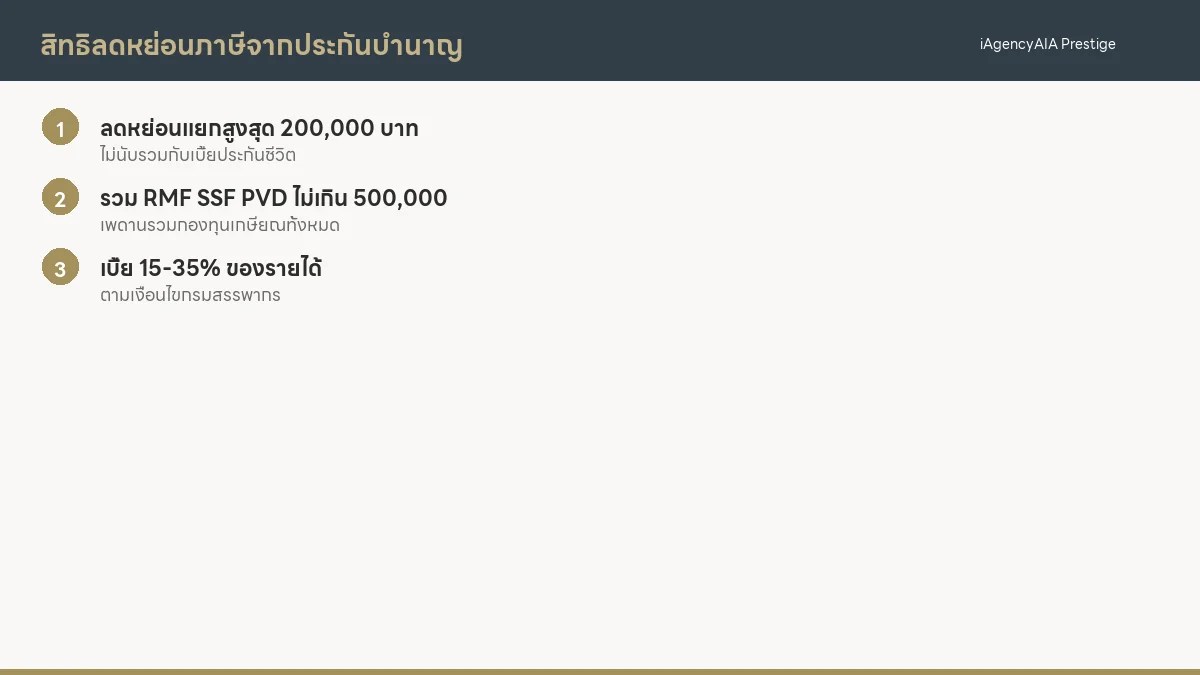
ประกันบำนาญ (Annuity) เป็นเครื่องมือวางแผนเกษียณที่ได้สิทธิลดหย่อนภาษีเพิ่มเติมจากประกันชีวิตทั่วไป โดยสามารถลดหย่อนได้สูงสุด 200,000 บาทต่อปี
เงื่อนไขสำคัญ
กรมธรรม์ต้องมีระยะเวลาจ่ายเบี้ยตั้งแต่ 10 ปีขึ้นไป จ่ายผลประโยชน์เมื่อผู้เอาประกันอายุ 55 ปีขึ้นไป จ่ายผลประโยชน์เป็นงวดสม่ำเสมอ ลดหย่อนได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี และเพดานรวมกับ RMF, SSF, กบข., PVD ไม่เกิน 500,000 บาทต่อปี
ข้อดีของประกันบำนาญ
ลดหย่อนภาษีได้มาก (สูงสุด 200,000 ต่อปี) รับรายได้ประจำหลังเกษียณเหมือนเงินเดือนที่ไม่มีวันหมด การันตีเงินคืนไม่มีความเสี่ยงจากตลาดเหมือนกองทุน และเงินบำนาญที่ได้รับยกเว้นภาษี
ตารางสรุปสิทธิลดหย่อนทั้งหมด
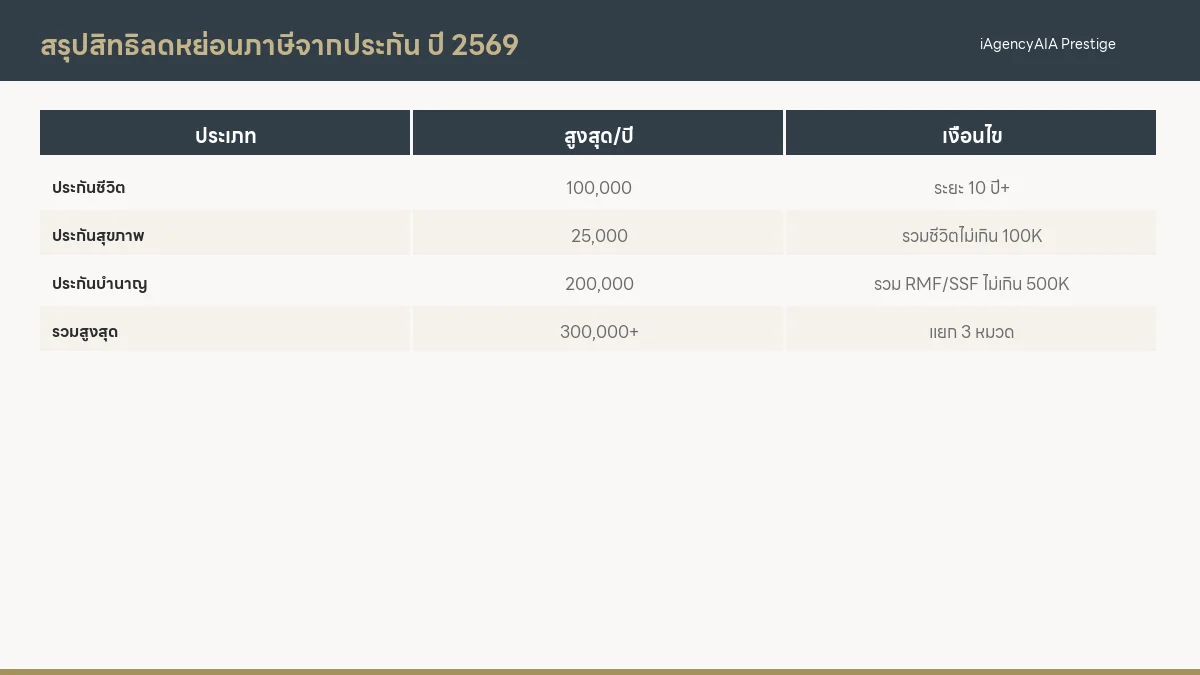
สรุปสิทธิลดหย่อนภาษีจากประกัน ปีภาษี 2569
← เลื่อนตารางซ้าย-ขวาเพื่อดูข้อมูลเพิ่มเติม →
| ประเภท | วงเงินสูงสุด (บาท/ปี) | เงื่อนไขหลัก | เพดานรวม |
|---|---|---|---|
| ประกันชีวิตทั่วไป | 100,000 | กรมธรรม์ ≥10 ปี | รวมสุขภาพไม่เกิน 100,000 |
| ประกันสุขภาพ (ตนเอง) | 25,000 | IPD/OPD/rider | รวมชีวิตไม่เกิน 100,000 |
| ประกันสุขภาพ (บิดามารดา) | 15,000 | รายได้พ่อแม่ ≤30,000/ปี | แยกต่างหาก |
| ประกันบำนาญ | 200,000 | จ่ายเบี้ย ≥10 ปี, รับเงินอายุ ≥55 | รวมเกษียณไม่เกิน 500,000 |
| รวมสูงสุด | 315,000 |
หมายเหตุ: วงเงินลดหย่อนเป็นจำนวนเงินที่นำไปหักจากเงินได้สุทธิก่อนคำนวณภาษี ไม่ใช่จำนวนภาษีที่ประหยัดได้โดยตรง
ตัวอย่างคำนวณ ประหยัดภาษีได้เท่าไหร่
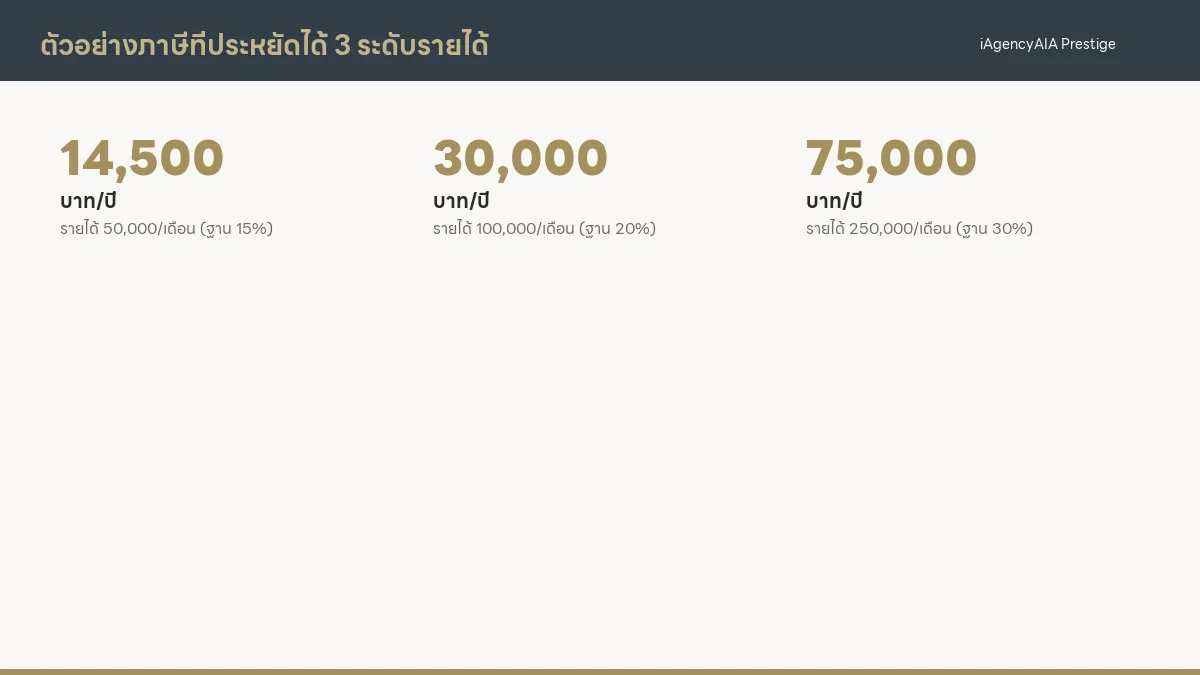
การประหยัดภาษีจริงขึ้นอยู่กับอัตราภาษีสูงสุดของผู้เสียภาษี ยิ่งรายได้สูง ยิ่งประหยัดมาก
กรณีที่ 1: รายได้ 1,000,000 บาทต่อปี
อัตราภาษีสูงสุดประมาณ 20% ลดหย่อนประกันชีวิต 100,000 x 20% = ประหยัด 20,000 บาท ลดหย่อนประกันบำนาญ 150,000 x 20% = ประหยัด 30,000 บาท รวมประหยัดภาษีประมาณ 50,000 บาท
กรณีที่ 2: รายได้ 3,000,000 บาทต่อปี
อัตราภาษีสูงสุดประมาณ 30% ลดหย่อนประกันชีวิต 100,000 x 30% = ประหยัด 30,000 บาท ลดหย่อนประกันบำนาญ 200,000 x 30% = ประหยัด 60,000 บาท ลดหย่อนสุขภาพพ่อแม่ 15,000 x 30% = ประหยัด 4,500 บาท รวมประหยัดภาษีประมาณ 94,500 บาท
กรณีที่ 3: รายได้ 5,000,000 บาทต่อปี
อัตราภาษีสูงสุด 35% ลดหย่อนประกันชีวิต 100,000 x 35% = ประหยัด 35,000 บาท ลดหย่อนประกันบำนาญ 200,000 x 35% = ประหยัด 70,000 บาท ลดหย่อนสุขภาพพ่อแม่ 15,000 x 35% = ประหยัด 5,250 บาท รวมประหยัดภาษีประมาณ 110,250 บาท
ตัวเลขข้างต้นเป็นการประมาณเบื้องต้น การคำนวณจริงต้องพิจารณาค่าลดหย่อนอื่นและรายได้สุทธิหลังหักค่าใช้จ่ายด้วย
เอกสารที่ต้องเตรียมสำหรับยื่นภาษี
การใช้สิทธิลดหย่อนจากเบี้ยประกันต้องมีหลักฐานประกอบการยื่นภาษี
เอกสารที่ต้องใช้
หนังสือรับรองการจ่ายเบี้ยประกัน (ใบเสร็จรับเงินจากบริษัทประกัน), หนังสือรับรองการหักลดหย่อนค่าเบี้ยประกันชีวิต (ออกโดยบริษัทประกัน), สำเนากรมธรรม์ (กรณีกรมสรรพากรขอตรวจสอบ)
สิ่งที่ต้องทราบ
ตั้งแต่ปีภาษี 2563 บริษัทประกันจะส่งข้อมูลเบี้ยประกันให้กรมสรรพากรโดยตรงผ่านระบบอิเล็กทรอนิกส์ ผู้เสียภาษีสามารถตรวจสอบข้อมูลเบี้ยประกันที่บริษัทแจ้งได้ที่เว็บไซต์กรมสรรพากร หากข้อมูลไม่ตรงต้องติดต่อบริษัทประกันเพื่อแก้ไขก่อนยื่นภาษี กำหนดยื่นภาษีประจำปี: ภายใน 31 มีนาคม (ยื่นกระดาษ) หรือ 8 เมษายน (ยื่นออนไลน์)
คำถามที่พบบ่อย
หมายเหตุบรรณาธิการ: บทความนี้เป็นข้อมูลเพื่อการศึกษาเบื้องต้น ตัวเลขและเงื่อนไขอ้างอิงจากประกาศกรมสรรพากรและประมวลรัษฎากร ข้อกำหนดอาจเปลี่ยนแปลงได้ กรุณาปรึกษาที่ปรึกษาทางการเงินหรือผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจ
อ้างอิง: กรมสรรพากร ประมวลรัษฎากร มาตรา 47(1)(ง) และ (ฉ), ประกาศอธิบดีกรมสรรพากร เรื่อง กำหนดหลักเกณฑ์และวิธีการเพื่อการยกเว้นภาษีเงินได้สำหรับเงินได้เท่าที่ได้จ่ายเป็นเบี้ยประกันชีวิต