สิ่งที่คุณจะได้รับจากบทความนี้
หลายคนใช้เวลาทั้งชีวิตสร้างความมั่งคั่ง แต่ใช้เวลาเพียงไม่กี่ชั่วโมงในการวางแผนส่งต่อสิ่งที่สร้างมา
จากผลการศึกษาด้านการส่งต่อความมั่งคั่งระหว่างรุ่น (The Williams Group Wealth Transfer Study) พบว่ากว่า 70% ของความมั่งคั่งที่ครอบครัวสร้างขึ้น สูญหายไปภายใน 2 รุ่น ไม่ใช่เพราะรุ่นลูกหลานใช้จ่ายเกินตัว แต่เพราะขาดการวางแผนที่เป็นระบบตั้งแต่ต้น
สำหรับผู้ที่มีสินทรัพย์สูง 50 ล้านบาทขึ้นไป การวางแผนมรดกไม่ใช่เรื่องของ "ใครได้อะไร" เท่านั้น แต่เป็นเรื่องของการรักษาโครงสร้างทางการเงินทั้งหมดให้คงอยู่
บทความนี้จะพาคุณรู้จัก 5 เครื่องมือทางการเงิน ที่ผู้มีสินทรัพย์สูงควรเข้าใจ เพื่อให้สิ่งที่คุณสร้างมาทั้งชีวิต ส่งต่อถึงมือคนที่คุณรักอย่างที่ตั้งใจครับ
70%
ของความมั่งคั่งที่ครอบครัวสร้างมา สูญหายไปภายใน 2 รุ่น
1. ประกันชีวิตตลอดชีพ: มรดกส่งตรง ไม่ผ่านกองมรดก
ประกันชีวิตตลอดชีพเป็นเครื่องมือวางแผนมรดกที่ได้รับความนิยมสูงสุดในกลุ่มผู้มีสินทรัพย์สูง เพราะมีคุณสมบัติหลายอย่างที่สินทรัพย์ประเภทอื่นทำไม่ได้:
- ส่งตรงถึงผู้รับผลประโยชน์ ตามที่ระบุในกรมธรรม์ ไม่ต้องรอกระบวนการจัดการกองมรดก
- ไม่ถูก "แช่แข็ง" เหมือนทรัพย์สินอื่นที่ต้องรอศาลพิพากษาหรือตกลงระหว่างทายาท
- กำหนดจำนวนชัดเจน ครอบครัวรู้ล่วงหน้าว่าจะได้รับเท่าไหร่
- เบี้ยประกันคงที่ ส่งครบตามกำหนดแล้วหยุดจ่าย แต่ความคุ้มครองยังคงอยู่
ลองนึกภาพว่าคุณมีสินทรัพย์ 80 ล้านบาท หากเกิดเหตุไม่คาดคิด ครอบครัวอาจต้องใช้เวลา 2-3 ปีในกระบวนการจัดการกองมรดก ระหว่างนั้นสินทรัพย์ทั้งหมดถูกล็อก แต่ทุนประกันชีวิตจะถูกจ่ายตรงให้ผู้รับผลประโยชน์ทันที กลายเป็น "สภาพคล่อง" ก้อนแรกที่ครอบครัวใช้ตั้งหลักได้ครับ
2. ทรัสต์ (Trust): วางโครงสร้าง "เงื่อนไข" ในการส่งต่อ
ทรัสต์ไม่ได้มีไว้สำหรับคนรวยเท่านั้น แต่มีไว้สำหรับคนที่ต้องการควบคุมว่าสิ่งที่สร้างมาจะถูกใช้อย่างไรหลังจากตัวเองจากไป
หลักการ Estate Planning
ทรัสต์เป็นเครื่องมือทางกฎหมายที่ช่วยให้ผู้วางแผนมรดกสามารถกำหนด "เงื่อนไข" ในการส่งต่อทรัพย์สินได้อย่างละเอียด
ในประเทศไทย พ.ร.บ.ทรัสต์เพื่อธุรกรรมในตลาดทุน พ.ศ. 2550 เปิดให้มีการจัดตั้งทรัสต์ได้ แต่ยังจำกัดอยู่ในขอบเขตของตลาดทุน สำหรับผู้มีสินทรัพย์สูงที่ต้องการใช้ทรัสต์ในลักษณะ Family Trust อาจต้องพิจารณาโครงสร้างที่จัดตั้งในต่างประเทศ
ประเภทของทรัสต์ที่ HNW ควรรู้จัก:
- Revocable Trust (เพิกถอนได้) เหมาะสำหรับผู้ที่ต้องการยืดหยุ่น เปลี่ยนแปลงเงื่อนไขได้ระหว่างมีชีวิต
- Irrevocable Trust (เพิกถอนไม่ได้) เหมาะสำหรับการบริหารภาษีและปกป้องทรัพย์สินจากเจ้าหนี้
- Living Trust ใช้ระหว่างมีชีวิตเพื่อบริหารสินทรัพย์ แล้วส่งต่อเมื่อเสียชีวิต
3. พินัยกรรม: เอกสารที่ทุกคนควรมี แต่คนส่วนใหญ่ยังไม่ทำ
พินัยกรรมเป็นเครื่องมือพื้นฐานที่สุดในการวางแผนมรดก แต่กลับเป็นสิ่งที่หลายคนมองข้าม
ทำไมพินัยกรรมจึงสำคัญสำหรับ HNW:
- หากไม่มีพินัยกรรม ทรัพย์สินจะถูกแบ่งตามกฎหมาย (ป.พ.พ.) ซึ่งอาจไม่ตรงกับความต้องการ
- ธุรกิจครอบครัวอาจถูกแบ่งให้ทายาทที่ไม่ได้มีส่วนร่วมในการบริหาร
- อสังหาริมทรัพย์หลายแห่งอาจกลายเป็นกรรมสิทธิ์ร่วม ทำให้บริหารจัดการได้ยาก
- ทรัพย์สินในต่างประเทศอาจต้องใช้พินัยกรรมแยกต่างหาก
4. การวางแผนภาษีมรดก: เข้าใจกฎ ก่อนที่กฎจะมาหาคุณ
ตั้งแต่ พ.ร.บ.ภาษีการรับมรดก พ.ศ. 2558 มีผลบังคับใช้ มรดกส่วนที่เกิน 100 ล้านบาทต่อผู้รับมรดกแต่ละคน จะต้องเสียภาษี:
- ทายาทโดยธรรม (ลูก, หลาน) อัตรา 5%
- ผู้รับมรดกอื่น อัตรา 10%
สำหรับผู้มีสินทรัพย์รวม 200 ล้านบาทขึ้นไป ภาระภาษีมรดกอาจสูงถึงหลักสิบล้านบาท ซึ่งต้องจ่ายเป็นเงินสด
100 ล้านบาท
มรดกส่วนที่เกินจำนวนนี้ ต้องเสียภาษีการรับมรดก 5-10%
ตารางเปรียบเทียบ: 5 เครื่องมือวางแผนมรดก
← เลื่อนตารางซ้าย-ขวาเพื่อดูข้อมูลเพิ่มเติม →
| เครื่องมือ | ความเร็วในการส่งต่อ | ความยืดหยุ่น | ช่วยบริหารภาษี | ความซับซ้อน |
|---|---|---|---|---|
| ประกันชีวิตตลอดชีพ | สูงมาก (ส่งตรง) | ปานกลาง | ได้ | ต่ำ |
| ทรัสต์ | สูง | สูงมาก | ได้ | สูง |
| พินัยกรรม | ปานกลาง | สูง | จำกัด | ปานกลาง |
| วางแผนภาษีมรดก | ขึ้นกับเครื่องมือ | ขึ้นกับเครื่องมือ | ใช่ | สูง |
| สืบทอดธุรกิจ | ช้า (เตรียมล่วงหน้า) | ปานกลาง | ได้ | สูงมาก |
กลยุทธ์บริหารภาษีมรดกที่ควรพิจารณา:
- กระจายมรดกล่วงหน้า โดยการให้ระหว่างมีชีวิต
- ใช้ประกันชีวิตเป็นเงินสดสำรอง สำหรับจ่ายภาษีมรดก เพื่อไม่ต้องขายสินทรัพย์
- จัดโครงสร้างการถือครอง ผ่านบริษัท Holding หรือกองทุนส่วนบุคคล
- วางแผนให้ครบทุกมิติ ทั้งภาษีเงินได้ ภาษีมรดก และภาษีการให้
5. การสืบทอดธุรกิจครอบครัว: มากกว่าเรื่องเงิน
ธุรกิจครอบครัวที่ยั่งยืนไม่ได้ส่งต่อแค่หุ้น แต่ส่งต่อวิสัยทัศน์ ค่านิยม และวิธีคิดของผู้ก่อตั้งด้วย
หลักการ Family Business Succession
สำหรับเจ้าของธุรกิจครอบครัว การวางแผนมรดกต้องมองไกลกว่าเรื่องทรัพย์สินส่วนตัว
องค์ประกอบสำคัญของ Succession Plan:
- การเตรียมทายาท ให้พร้อมทั้งทักษะการบริหารและความเข้าใจในธุรกิจ
- โครงสร้างการถือหุ้น แยกระหว่างหุ้นที่ให้สิทธิ์บริหารกับหุ้นที่ให้ผลตอบแทน
- ธรรมนูญครอบครัว กำหนดกติการะหว่างสมาชิกครอบครัว
- Key Person Insurance ให้ธุรกิจมีเงินสดหมุนเวียนหากเสียบุคลากรสำคัญ
- Buy-Sell Agreement ป้องกันปัญหาเมื่อหุ้นส่วนเสียชีวิตหรือต้องการขายหุ้น
ทั้ง 5 เครื่องมือ ทำงานร่วมกันอย่างไร?
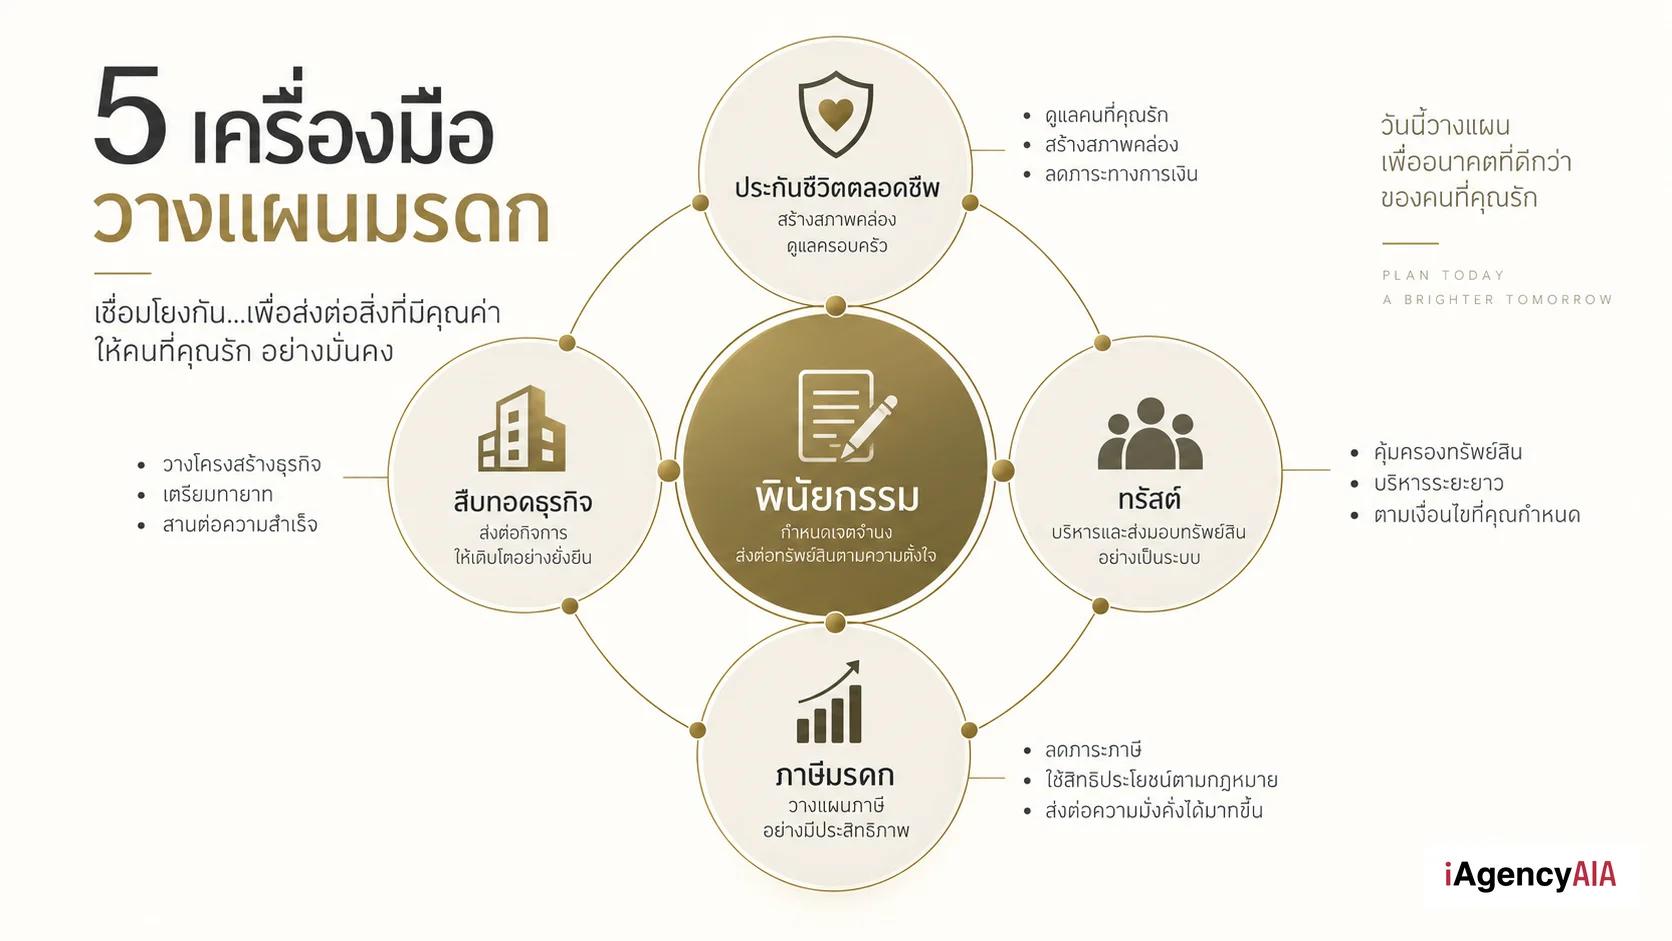
เครื่องมือทั้ง 5 ไม่ได้ใช้แยกกัน แต่ทำงานเป็นระบบร่วมกัน:
- พินัยกรรม เป็นกรอบใหญ่ กำหนดว่าใครได้อะไร
- ทรัสต์ เพิ่มเงื่อนไขและความยืดหยุ่นในการส่งต่อ
- ประกันชีวิตตลอดชีพ สร้างสภาพคล่องทันทีและมรดกที่ส่งตรง
- การวางแผนภาษีมรดก ทำให้มรดกที่ส่งต่อถึงมือผู้รับได้เต็มเม็ดเต็มหน่วย
- Succession Plan รักษาธุรกิจครอบครัวให้ดำเนินต่อไปอย่างมั่นคง
ผู้ที่มีสินทรัพย์สูงส่วนใหญ่จะใช้เครื่องมือเหล่านี้ร่วมกันอย่างน้อย 3-4 อย่าง โดยมีที่ปรึกษาทางการเงินเป็นผู้ประสานงานเพื่อให้ทุกส่วนสอดคล้องกัน
เริ่มต้นอย่างไร: 3 ขั้นตอนแรก
ไม่ว่าคุณจะอยู่ในจุดไหนของการวางแผนมรดก สิ่งสำคัญที่สุดคือ "เริ่ม"
- สำรวจภาพรวมสินทรัพย์ทั้งหมด ทั้งที่มองเห็นและมองไม่เห็น
- กำหนดเจตนารมณ์ให้ชัด ใครควรได้อะไร ในรูปแบบไหน
- พูดคุยกับที่ปรึกษาทางการเงินที่เข้าใจ เพราะเรื่องนี้ต้องการผู้เชี่ยวชาญหลายด้านทำงานร่วมกัน
หมายเหตุบรรณาธิการ: บทความนี้เป็นข้อมูลเพื่อการศึกษาเบื้องต้น ไม่ใช่คำแนะนำทางกฎหมายหรือทางการเงินเฉพาะบุคคล กรุณาปรึกษาผู้เชี่ยวชาญที่เกี่ยวข้องก่อนตัดสินใจ