Family Income Protection
คุ้มครองรายได้ วางแผนการเงินเมื่อไม่สามารถทำงานได้
ของคนวัยทำงานจะประสบเหตุไม่คาดคิดก่อนเกษียณ
คือระยะเวลาเฉลี่ยที่ครอบครัวรับมือได้โดยไม่มีรายได้หลัก
คือรายได้ที่ครอบครัวได้รับ เมื่อผู้หาเลี้ยงไม่สามารถทำงานได้
ทำไมต้องวางแผน
ทำไมต้องวางแผนคุ้มครองรายได้?
รายได้คือรากฐานของทุกแผนการเงิน ทุกเป้าหมายที่คุณตั้งไว้ ไม่ว่าจะเป็นการศึกษาลูก ผ่อนบ้าน หรือเตรียมเกษียณ ล้วนตั้งอยู่บนสมมติฐานเดียวกัน: คุณยังมีรายได้เข้ามาทุกเดือน
แต่ถ้าวันหนึ่งคุณไม่สามารถทำงานได้ ไม่ว่าจะเพราะอุบัติเหตุ เจ็บป่วยหนัก หรือพบโรคร้ายแรงที่ต้องพักรักษาตัวนาน รายได้หยุด แต่ค่าใช้จ่ายทุกรายการยังคงเดินหน้า ค่าผ่อนบ้าน ค่าเทอมลูก ค่าครองชีพ ค่ารักษาพยาบาล ทุกอย่างไม่ได้รอให้คุณหายดีก่อน
การวางแผนคุ้มครองรายได้คือการสร้างเครือข่ายรองรับทางการเงิน เพื่อให้แม้ในวันที่คุณไม่สามารถสร้างรายได้ด้วยตัวเอง ครอบครัวของคุณยังคงดำเนินชีวิตได้ตามปกติ โดยไม่ต้องนำเงินออม เงินลงทุน หรือสินทรัพย์อื่นมาใช้จ่ายในยามฉุกเฉิน
วางแผนเบื้องต้น
คำนวณทุนคุ้มครองรายได้
วิธีวางแผน
4 ด้าน ปกป้องรายได้ของคุณและครอบครัว
ประกันชีวิต (Life Protection)
คุ้มครองกรณีเสียชีวิตหรือทุพพลภาพถาวร ทุนประกันชีวิตถูกจ่ายให้ครอบครัวเพื่อทดแทนรายได้ที่หายไป รองรับค่าใช้จ่ายระยะยาวทั้งผ่อนบ้าน การศึกษาลูก และค่าครองชีพ
อ่านเพิ่มเติม →ชดเชยรายวันระหว่างนอนโรงพยาบาล (Hospital Income)
รับเงินชดเชยรายวันเมื่อต้องเข้ารักษาตัวในโรงพยาบาล เพื่อทดแทนรายได้ที่ขาดหายไประหว่างพักรักษาตัว ไม่ว่าค่ารักษาจะเบิกจากสวัสดิการหรือประกันสุขภาพอื่นได้ก็ตาม
อ่านเพิ่มเติม →คุ้มครองโรคร้ายแรง (Critical Illness)
รับเงินก้อนทันทีเมื่อได้รับการวินิจฉัยว่าเป็นโรคร้ายแรง เช่น มะเร็ง หลอดเลือดสมอง หัวใจ ใช้ทั้งรักษาพยาบาล และทดแทนรายได้ในช่วงที่ต้องหยุดทำงาน บางแผนคุ้มครองได้มากกว่าหนึ่งครั้ง
อ่านเพิ่มเติม →ทุพพลภาพ (Disability)
คุ้มครองกรณีไม่สามารถทำงานได้เนื่องจากทุพพลภาพ ทั้งชั่วคราวและถาวร เพื่อให้มีเงินดูแลตัวเองและครอบครัวแม้ในวันที่ร่างกายไม่พร้อม
อ่านเพิ่มเติม →กรณีตัวอย่าง
ลูกค้าของเราวางแผนอย่างไร
พ่อบ้านวัย 35 ผ่อนบ้าน มีลูก 2 คน รายได้หลักของครอบครัว ภาระผ่อนบ้านและค่าเทอมลูก
รายได้หลักของครอบครัว ภาระผ่อนบ้านและค่าเทอมลูก
คุณสมชาย อายุ 35 ปี เป็นผู้หารายได้หลักของครอบครัว มีภาระผ่อนบ้านเดือนละ 25,000 บาท และลูก 2 คนที่กำลังเรียนอยู่
- วางแผนทุนประกันชีวิต 10 ล้านบาท ครอบคลุมค่าผ่อนบ้านและค่าเทอมลูกจนจบปริญญาตรี
- เพิ่มความคุ้มครองโรคร้ายแรงและชดเชยรายได้ เพื่อให้ครอบครัวมีเวลาปรับตัวหากเกิดเหตุไม่คาดคิด
- ผลลัพธ์: ครอบครัวมีความมั่นคงทางการเงิน ไม่ว่าจะเกิดอะไรขึ้น ลูกยังเรียนจบ บ้านยังผ่อนต่อได้
ผู้บริหารหญิง วัย 42 เสาหลักครอบครัว รายได้สูง ดูแลพ่อแม่และลูก ภาระทางการเงินซับซ้อน
รายได้สูง ดูแลพ่อแม่และลูก ภาระทางการเงินซับซ้อน
คุณนภา อายุ 42 ปี ผู้บริหารระดับสูงที่ดูแลทั้งพ่อแม่สูงอายุและลูกวัยเรียน รายได้ต่อเดือน 200,000 บาท เป็นรายได้หลักเดียวของครอบครัว
- วางแผนทุนประกันชีวิต 20 ล้านบาท ครอบคลุมค่าใช้จ่ายครอบครัว 10 ปี
- เพิ่มคุ้มครองโรคร้ายแรง 5 ล้านบาท สำหรับค่ารักษาและทดแทนรายได้ระหว่างพักฟื้น
- ผลลัพธ์: ครอบครัวได้รับการดูแลทุกมิติ ทั้งพ่อแม่และลูก มีเงินทุนรองรับทุกสถานการณ์
ฟรีแลนซ์ วัย 30 ไม่มีสวัสดิการบริษัท รายได้ไม่แน่นอน ไม่มีประกันกลุ่มจากนายจ้าง
รายได้ไม่แน่นอน ไม่มีประกันกลุ่มจากนายจ้าง
คุณเจน อายุ 30 ปี ทำงานฟรีแลนซ์ด้านกราฟิกดีไซน์ รายได้เฉลี่ย 80,000 บาทต่อเดือน ไม่มีสวัสดิการจากบริษัท ไม่มีประกันกลุ่ม
- วางแผนทุนประกันชีวิตพร้อมชดเชยรายได้ เพื่อรองรับช่วงที่ไม่สามารถรับงานได้
- เพิ่มความคุ้มครองทุพพลภาพ เพราะหากมือหรือตาบาดเจ็บ อาชีพจะได้รับผลกระทบโดยตรง
- ผลลัพธ์: มีเครือข่ายรองรับทางการเงินเทียบเท่าพนักงานประจำที่มีสวัสดิการครบ
แนะนำโดยผู้เชี่ยวชาญ
แผนที่ตอบโจทย์คุ้มครองรายได้

AIA CI Hero
AIA CI Plus

AIA CI ProCare

AIA CI Super Care Prestige
AIA HB Extra

AIA Infinite Wealth Prestige

AIA Issara Prestige Plus

AIA Legacy Prestige Plus

AIA Legacy Prestige
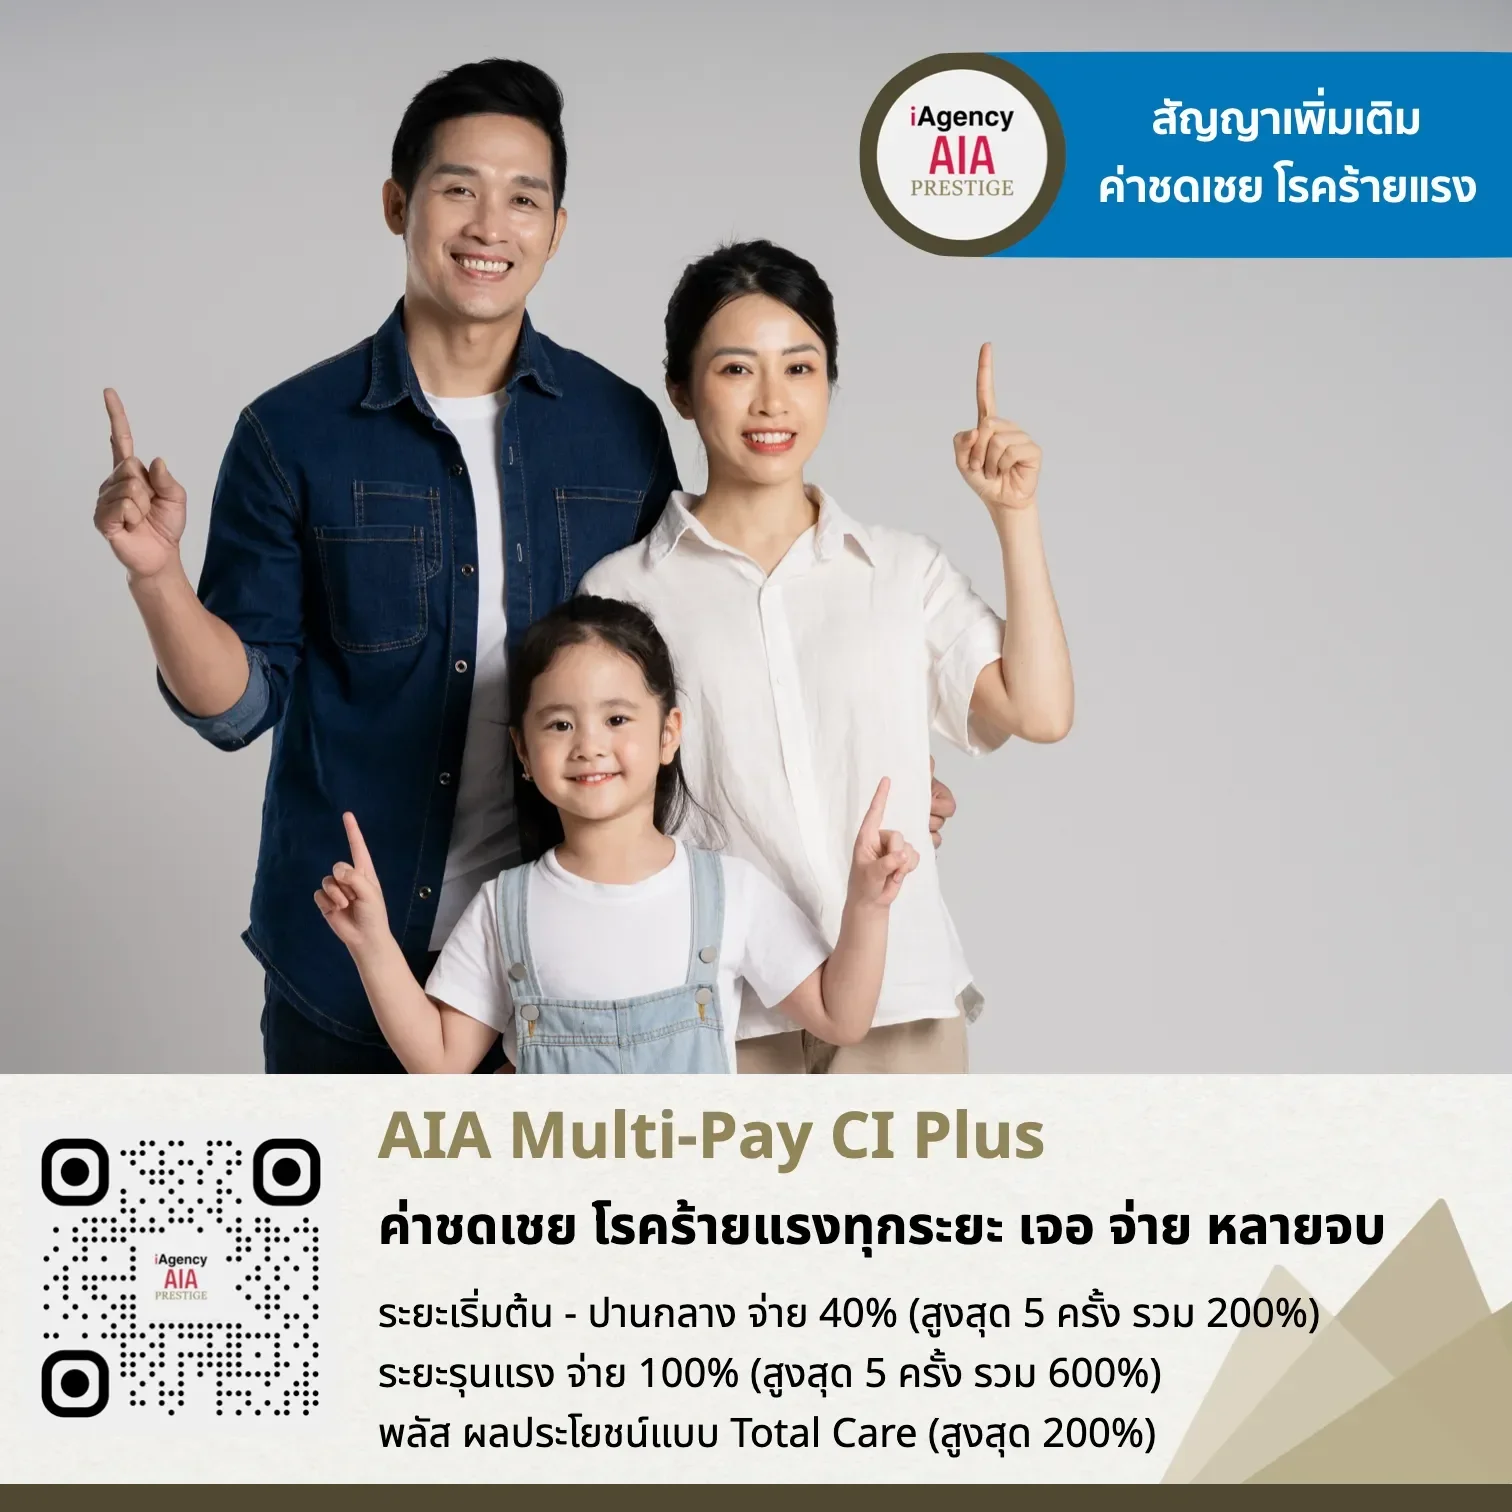
AIA Multi-Pay CI Plus

AIA Smart Select Prestige
ผลิตภัณฑ์ AIA Prestige มีให้เลือกหลากหลาย ให้ผู้เชี่ยวชาญช่วยออกแบบแผนและแพ็คเกจที่ตอบโจทย์และคุ้มค่าที่สุดสำหรับคุณ
ปรึกษาวางแผนคุ้มครองรายได้FAQ
คำถามที่พบบ่อย
ไม่มีขั้นต่ำ ทุกคนที่มีคนพึ่งพารายได้ของตน ไม่ว่าจะเป็นคู่สมรส ลูก หรือพ่อแม่ ควรมีแผนคุ้มครองรายได้ ยิ่งรายได้สูงและภาระทางการเงินมาก ยิ่งต้องวางแผนให้รัดกุม เพราะช่องว่างระหว่างรายได้กับค่าใช้จ่ายประจำจะยิ่งส่งผลกระทบรุนแรง
ประกันกลุ่มจากบริษัทนายจ้างเป็นสวัสดิการที่ดี แต่มักมีข้อจำกัด ทุนประกันชีวิตในกลุ่มมักอยู่ที่ 1-3 ปีของเงินเดือน ซึ่งอาจไม่เพียงพอสำหรับภาระทางการเงินระยะยาว และเมื่อลาออกหรือเปลี่ยนงาน สวัสดิการก็สิ้นสุดลง การมีแผนส่วนตัวช่วยให้ความคุ้มครองไม่ขาดตอน
ประกันสุขภาพจ่ายค่ารักษาพยาบาล ส่วนแผนคุ้มครองรายได้ทดแทนรายได้ที่หายไป ทั้งสองทำงานร่วมกัน ประกันสุขภาพดูแลค่าหมอ คุ้มครองรายได้ดูแลค่าผ่อนบ้าน ค่าเทอมลูก และค่าครองชีพที่ยังคงเดินหน้าแม้ในวันที่คุณพักรักษาตัว
หลักคิดเบื้องต้นคือทุนประกันชีวิตควรครอบคลุมค่าใช้จ่ายของครอบครัว 5-10 ปี ส่วนชดเชยรายได้ระหว่างนอนโรงพยาบาลควรใกล้เคียงกับรายได้ต่อวัน ที่ปรึกษาจะช่วยคำนวณตัวเลขที่เหมาะสมกับสถานการณ์จริงของคุณ
เริ่มจากการพูดคุยกับที่ปรึกษาเพื่อวิเคราะห์รายได้ ภาระการเงิน จำนวนคนที่พึ่งพา และสวัสดิการที่มีอยู่ จากนั้นจึงออกแบบแผนที่ครอบคลุมทั้ง 4 ชั้น ตามงบประมาณและลำดับความสำคัญของแต่ละคน
นัดพูดคุยส่วนตัว
พร้อมวางแผนคุ้มครองรายได้ให้ครอบครัวของคุณ?
ทุกคนมีภาระทางการเงินและจำนวนคนที่พึ่งพาต่างกัน แผนคุ้มครองรายได้จึงต้องออกแบบให้เหมาะกับคุณ เราพร้อมรับฟังและช่วยวิเคราะห์ว่าคุณต้องการความคุ้มครองด้านใดบ้าง