Premier Health Insurance
ประกันสุขภาพ วางแผนดูแลค่ารักษาพยาบาลอย่างมั่นใจ
อัตราเงินเฟ้อทางการแพทย์ต่อปี สูงกว่าเงินเฟ้อทั่วไปหลายเท่า
ค่ารักษามะเร็งเฉลี่ยในโรงพยาบาลเอกชนชั้นนำ
ที่ต้องสำรองจ่าย เมื่อมีประกันสุขภาพเหมาจ่ายที่เพียงพอ
ทำไมต้องวางแผน
ทำไมต้องวางแผนประกันสุขภาพ?
ค่ารักษาพยาบาลในประเทศไทยปรับตัวสูงขึ้นทุกปี อัตราเงินเฟ้อทางการแพทย์ (Medical Inflation) อยู่ที่ราว 8-10% ต่อปี สูงกว่าเงินเฟ้อทั่วไปหลายเท่า ค่ารักษาโรคเดียวกันในวันนี้กับ 10 ปีที่แล้ว อาจต่างกันเป็นเท่าตัว
สวัสดิการจากนายจ้าง ประกันสังคม หรือสิทธิข้าราชการ ล้วนมีเพดานความคุ้มครอง วงเงินที่เพียงพอในวันนี้อาจไม่เพียงพอในอนาคต โดยเฉพาะหากต้องรักษาโรคที่ซับซ้อนหรือใช้เทคโนโลยีทางการแพทย์ขั้นสูง
การวางแผนประกันสุขภาพส่วนตัวคือการสร้างหลักประกันว่า เมื่อวันที่ต้องเข้ารักษาพยาบาลมาถึง คุณจะได้รับการรักษาที่ต้องการ จากโรงพยาบาลและแพทย์ที่ไว้วางใจ โดยไม่ต้องกังวลเรื่องค่าใช้จ่ายจนกระทบแผนการเงินอื่น
วางแผนเบื้องต้น
ประเมินวงเงินประกันสุขภาพ
วิธีวางแผน
วางแผนประกันสุขภาพที่เหมาะกับคุณ
ค่ารักษาพยาบาลเหมาจ่ายตามจริง
จ่ายค่ารักษาตามจริงทั้งผู้ป่วยในและผู้ป่วยนอก ตามวงเงินที่เลือก ครอบคลุมทั้งค่าห้อง ค่าแพทย์ ค่าผ่าตัด ค่ายา และค่าตรวจวินิจฉัย ไม่ต้องสำรองจ่ายกับโรงพยาบาลในเครือข่ายคู่สัญญา
อ่านเพิ่มเติม →ชดเชยรายได้ระหว่างนอนโรงพยาบาล
รับเงินชดเชยรายวันเพิ่มเติมเมื่อต้องนอนโรงพยาบาล ทดแทนรายได้ที่ขาดหายไประหว่างพักรักษาตัว เป็นเงินที่ได้รับเพิ่มจากค่ารักษาพยาบาลที่เบิกได้
อ่านเพิ่มเติม →คุ้มครองโรคร้ายแรง
รับเงินก้อนทันทีเมื่อได้รับการวินิจฉัยว่าเป็นโรคร้ายแรง ไม่ว่าจะเป็นมะเร็ง โรคหลอดเลือดสมอง โรคหัวใจ หรือโรคร้ายแรงอื่น ใช้จ่ายได้ตามต้องการ ทั้งค่ารักษาเพิ่มเติม ค่าครองชีพ หรือค่าพักฟื้น
อ่านเพิ่มเติม →ผู้ป่วยนอก (OPD)
บางแผนครอบคลุมค่ารักษาผู้ป่วยนอก ทั้งพบแพทย์ทั่วไป แพทย์เฉพาะทาง และค่ายา ลดภาระค่าใช้จ่ายทางการแพทย์ในชีวิตประจำวัน
อ่านเพิ่มเติม →กรณีตัวอย่าง
ลูกค้าของเราวางแผนอย่างไร
หมอวัย 34 รายได้สูง ไม่มีประกันส่วนตัว รู้ดีว่าค่ารักษาสูงแค่ไหน แต่ยังไม่มีประกันสุขภาพของตัวเอง
รู้ดีว่าค่ารักษาสูงแค่ไหน แต่ยังไม่มีประกันสุขภาพของตัวเอง
นพ.ธนากร อายุ 34 ปี แพทย์เฉพาะทางรายได้ดี รู้ดีว่าค่ารักษาพยาบาลในโรงพยาบาลเอกชนสูงเพียงใด แต่ที่ผ่านมาพึ่งพาสวัสดิการโรงพยาบาลที่ทำงานเพียงอย่างเดียว
- วางแผนประกันสุขภาพเหมาจ่าย 20 ล้านบาท เพื่อให้เลือกรักษาที่ไหนก็ได้ ไม่จำกัดแค่ที่ทำงาน
- เพิ่มคุ้มครองโรคร้ายแรง เพราะแม้เป็นหมอ ก็เจ็บป่วยได้เหมือนกัน
- ผลลัพธ์: มีหลักประกันสุขภาพที่ไม่ขึ้นกับสถานที่ทำงาน ใช้ได้ไม่ขึ้นกับสถานที่ทำงาน
คู่สามีภรรยา วัย 52 ใกล้เกษียณ สวัสดิการบริษัทจะหมด เกษียณอีก 8 ปี สวัสดิการจะสิ้นสุด ค่ารักษาจะยิ่งสูงตามอายุ
เกษียณอีก 8 ปี สวัสดิการจะสิ้นสุด ค่ารักษาจะยิ่งสูงตามอายุ
คุณประสิทธิ์และคุณวรรณา อายุ 52 ปี พนักงานบริษัทเอกชนที่จะเกษียณภายใน 8 ปี สวัสดิการประกันกลุ่มจะสิ้นสุดเมื่อเกษียณ ในขณะที่ค่ารักษาพยาบาลจะยิ่งสูงขึ้นตามอายุ
- วางแผนประกันสุขภาพส่วนตัวทั้งคู่ เริ่มตั้งแต่ตอนนี้เพื่อให้ได้เบี้ยที่ดีกว่ารอจนเกษียณ
- เลือกแผนที่การันตีต่ออายุ ไม่ต้องตรวจสุขภาพใหม่เมื่ออายุมากขึ้น
- ผลลัพธ์: ความคุ้มครองสุขภาพต่อเนื่องไม่ขาดตอน แม้หลังเกษียณ
แนะนำโดยผู้เชี่ยวชาญ
แผนที่ตอบโจทย์คุ้มครองรายได้

AIA CI Hero
AIA CI Plus

AIA CI ProCare

AIA CI Super Care Prestige
AIA HB Extra

AIA Health Happy UDR

AIA Health Happy

AIA Infinite Care
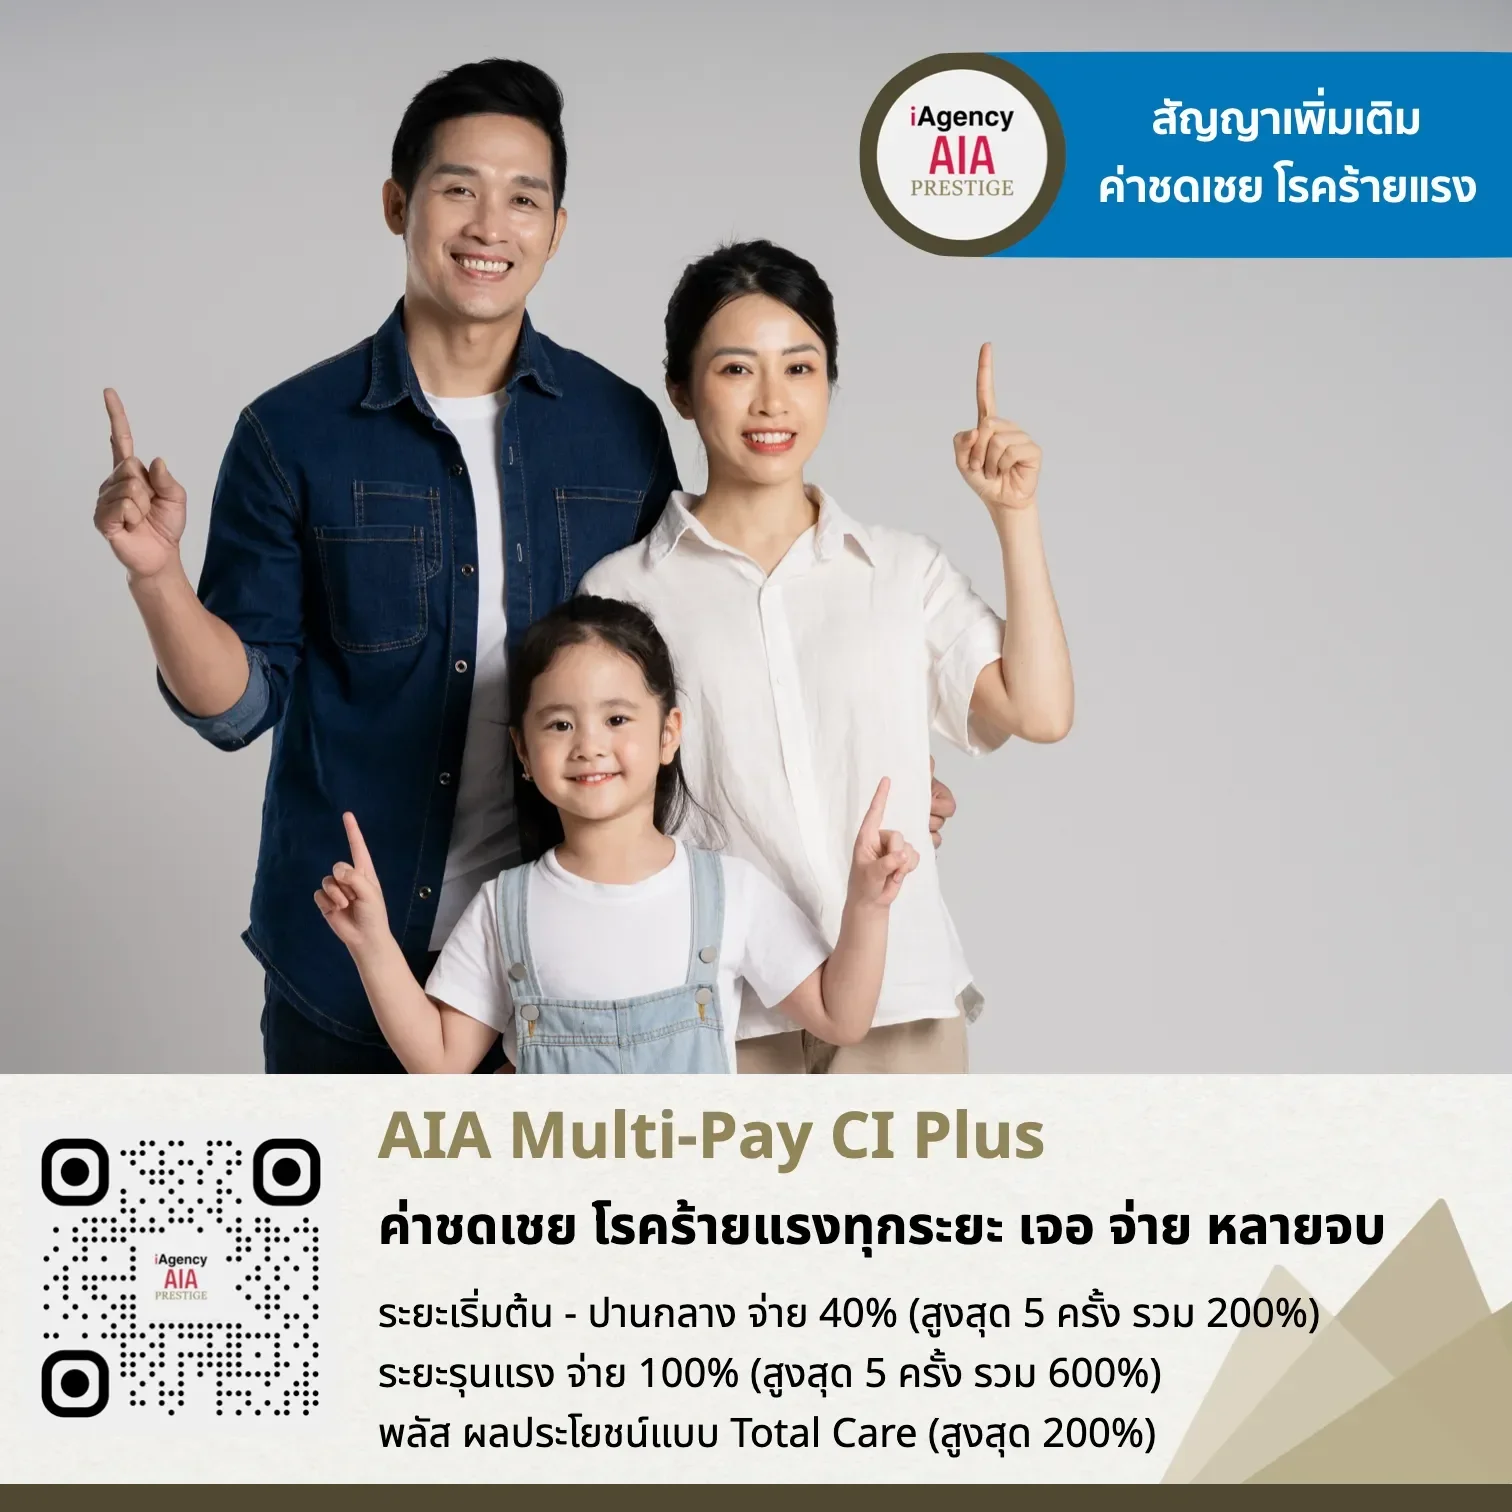
AIA Multi-Pay CI Plus
ผลิตภัณฑ์ AIA Prestige มีให้เลือกหลากหลาย ให้ผู้เชี่ยวชาญช่วยออกแบบแผนและแพ็คเกจที่ตอบโจทย์และคุ้มค่าที่สุดสำหรับคุณ
ปรึกษาวางแผนประกันสุขภาพFAQ
คำถามที่พบบ่อย
ประกันสุขภาพเหมาจ่ายตามจริง (As Charged) จ่ายค่ารักษาตามจริงทั้งหมดภายในวงเงินที่เลือก ไม่จำกัดรายหมวดย่อย เช่น ค่าห้อง ค่าแพทย์ ค่ายา ส่วนแบบแผนกำหนด (Schedule) จะแยกวงเงินเป็นหมวด มีเพดานแต่ละรายการ ปัจจุบันแบบเหมาจ่ายตามจริงเป็นที่นิยมมากกว่า เพราะลดความเสี่ยงที่จะต้องจ่ายส่วนต่างเอง
สวัสดิการบริษัทเป็นสิ่งที่ดี แต่มักมีวงเงินจำกัดและสิ้นสุดเมื่อเปลี่ยนงานหรือเกษียณ การมีประกันสุขภาพส่วนตัวช่วยให้ความคุ้มครองต่อเนื่องตลอดชีวิต เบี้ยประกันที่เริ่มทำตั้งแต่อายุน้อยจะต่ำกว่าเริ่มเมื่ออายุมาก และบางแผนการันตีการต่ออายุโดยไม่ต้องตรวจสุขภาพใหม่
ประกันสุขภาพเหมาจ่ายจ่ายค่ารักษาพยาบาลโรคร้ายแรงตามวงเงิน แต่ถ้าต้องการเงินก้อนทันทีเมื่อวินิจฉัยว่าเป็นโรคร้ายแรง (เพื่อใช้ทดแทนรายได้ พักฟื้น หรือรักษาเพิ่มเติม) ควรมีสัญญาคุ้มครองโรคร้ายแรงเสริม เช่น CI Hero หรือ CI Super Care ทั้งสองทำงานเสริมกัน
ขึ้นอยู่กับมาตรฐานโรงพยาบาลที่ต้องการใช้บริการ และค่ารักษาที่อาจเกิดขึ้น ค่ารักษาโรคที่ซับซ้อนในโรงพยาบาลเอกชนชั้นนำอาจสูงหลายล้านบาทต่อครั้ง ที่ปรึกษาจะช่วยเลือกวงเงินที่เหมาะกับความต้องการและงบประมาณของคุณ
เบี้ยประกันสุขภาพ (เฉพาะค่ารักษาพยาบาล) ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 25,000 บาทต่อปี เมื่อรวมกับเบี้ยประกันชีวิตแล้วไม่เกิน 100,000 บาทต่อปี (ตามเงื่อนไขกรมสรรพากร)
นัดพูดคุยส่วนตัว
พร้อมวางแผนดูแลสุขภาพอย่างมั่นใจ?
สุขภาพของแต่ละคนต่างกัน ประวัติครอบครัวต่างกัน โรงพยาบาลที่ไว้วางใจต่างกัน แผนประกันสุขภาพจึงต้องออกแบบให้เหมาะกับคุณ เราพร้อมรับฟังความต้องการ วิเคราะห์ช่องว่างของสวัสดิการที่มีอยู่ และเสนอแผนที่ครอบคลุม