สิ่งที่คุณจะได้รับจากบทความนี้
การสร้างความมั่งคั่งระยะยาวไม่ได้มีแค่การฝากเงินหรือซื้อหุ้น สำหรับผู้มีสินทรัพย์สูงที่ต้องการทั้งผลตอบแทนจากการลงทุนและความคุ้มครองชีวิตในเครื่องมือเดียว ประกัน Unit-Linked เป็นทางเลือกที่ตอบโจทย์ทั้งสองด้านพร้อมกัน
ประกัน Unit-Linked ช่วยให้คุณจัดสรรเบี้ยประกันส่วนหนึ่งเข้าลงทุนในกองทุนรวมที่เลือกเอง ขณะที่อีกส่วนหนึ่งใช้เป็นค่าคุ้มครองชีวิต ผลตอบแทนขึ้นอยู่กับกองทุนที่เลือก ทำให้คุณมีส่วนร่วมในการบริหารเงินของตัวเอง
บทความนี้อธิบายโครงสร้างและข้อดีของ Unit-Linked พร้อมเปรียบเทียบ Infinite Wealth Prestige, Smart Select Prestige และ 20 Pay Link Prestige เพื่อช่วยคุณเลือกแผนที่เหมาะกับเป้าหมาย
Unit-Linked คืออะไร
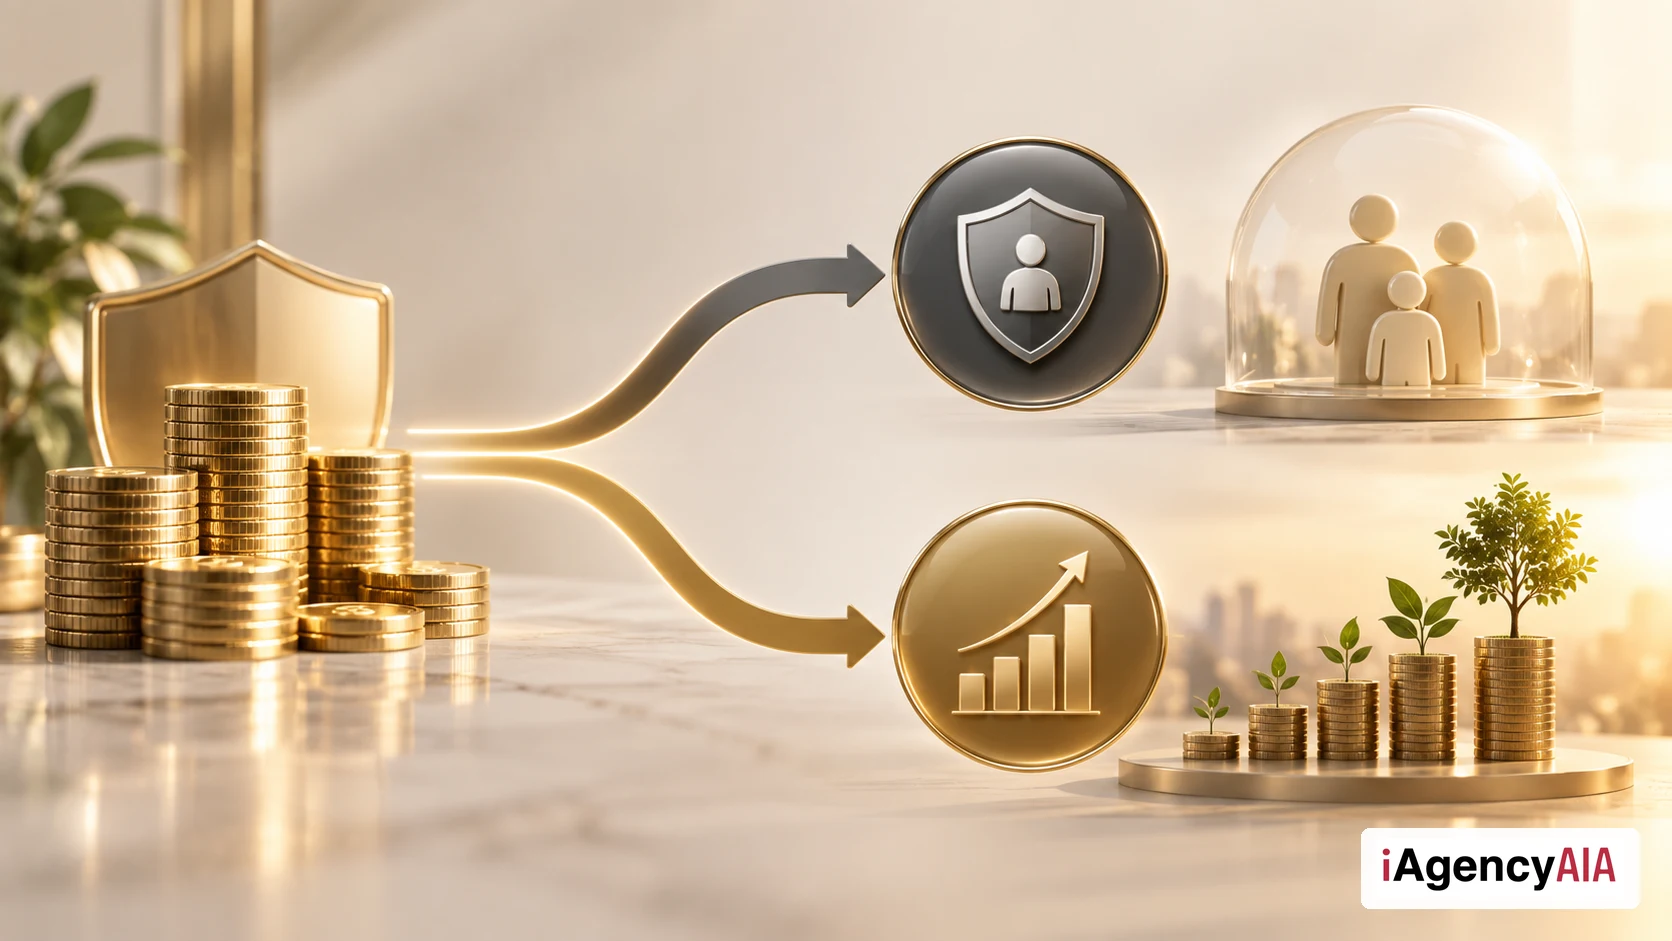
ประกัน Unit-Linked คือประกันชีวิตที่เชื่อมต่อกับการลงทุนในกองทุนรวม เบี้ยประกันที่คุณจ่ายจะถูกแบ่งออกเป็น 2 ส่วน:
1. ค่าคุ้มครองชีวิต (Cost of Insurance)
ส่วนนี้ใช้เป็นค่าความคุ้มครองชีวิต หากเสียชีวิตระหว่างสัญญา ผู้รับผลประโยชน์จะได้รับทุนประกันตามที่กำหนด
2. ส่วนลงทุน (Investment Portion)
ส่วนที่เหลือหลังหักค่าคุ้มครองจะถูกนำไปลงทุนในกองทุนรวมที่คุณเลือก ผลตอบแทนขึ้นอยู่กับผลการดำเนินงานของกองทุน มูลค่าหน่วยลงทุนสามารถเพิ่มขึ้นหรือลดลงได้ตามสภาวะตลาด
สิ่งที่ทำให้ Unit-Linked แตกต่างจากประกันชีวิตแบบสะสมทรัพย์ทั่วไป คือคุณสามารถเลือกกองทุน ปรับสัดส่วนการลงทุน และเพิ่ม-ลดทุนประกันได้ตามความต้องการ
ข้อดีของ Unit-Linked สำหรับผู้มีสินทรัพย์สูง
สำหรับผู้ที่มีฐานรายได้และสินทรัพย์สูง Unit-Linked มีข้อดีหลายประการที่ทำให้เป็นเครื่องมือสร้างความมั่งคั่งที่น่าสนใจ
4 ข้อดีของ Unit-Linked สำหรับผู้มีสินทรัพย์สูง
ยืดหยุ่นสูง
ปรับแผนได้ตามชีวิต
เลือกกองทุน ปรับสัดส่วนลงทุน เพิ่ม-ลดทุนประกันได้
สิทธิประโยชน์ภาษี
ลดหย่อนได้ตามเงื่อนไข
เบี้ยประกันชีวิตลดหย่อนภาษีได้ตามที่กฎหมายกำหนด
สะสมความมั่งคั่ง
ลงทุนผ่านกองทุนรวม
เข้าถึงกองทุนคุณภาพ บริหารโดยผู้จัดการกองทุนมืออาชีพ
คุ้มครองชีวิต
ส่งต่อให้คนที่รัก
ครอบครัวได้รับทุนประกันหรือมูลค่ากรมธรรม์ แล้วแต่จำนวนใดสูงกว่า
ยืดหยุ่นสูง: Unit-Linked ช่วยให้คุณปรับแผนการเงินตามสถานการณ์ชีวิตที่เปลี่ยนไป เช่น เพิ่มทุนประกันเมื่อมีครอบครัว หรือเน้นลงทุนมากขึ้นเมื่อภาระน้อยลง
สิทธิประโยชน์ภาษี: เบี้ยประกันชีวิตสามารถใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 100,000 บาทต่อปี ตามเงื่อนไขของกรมสรรพากร
สะสมความมั่งคั่ง: มูลค่าหน่วยลงทุนสะสมตามผลการดำเนินงานของกองทุน เมื่อลงทุนระยะยาว โอกาสสะสมผลตอบแทนก็เพิ่มขึ้น
คุ้มครองชีวิต: หากเกิดเหตุไม่คาดฝัน ครอบครัวจะได้รับทุนประกันหรือมูลค่ากรมธรรม์ แล้วแต่จำนวนใดสูงกว่า
ผลิตภัณฑ์ Unit-Linked ของ AIA Prestige
AIA Prestige มีผลิตภัณฑ์ Unit-Linked 3 แผนหลักที่ออกแบบมาสำหรับผู้มีสินทรัพย์สูง แต่ละแผนมีจุดเด่นและเงื่อนไขที่แตกต่างกัน
เน้นความยืดหยุ่นในการจ่ายเบี้ยและการลงทุน เหมาะสำหรับผู้ที่ต้องการจัดสรรเงินลงทุนตามจังหวะชีวิต สามารถเพิ่มเบี้ยพิเศษ (Top-up) หรือถอนเงินบางส่วนได้ตามเงื่อนไข
ออกแบบมาสำหรับผู้ที่ต้องการแผนที่มีโบนัสหน่วยลงทุนเพิ่มเติม ช่วยให้มูลค่ากรมธรรม์เติบโตได้มากขึ้นในระยะยาว
เน้นการจ่ายเบี้ยระยะสั้น 20 ปี พร้อมความคุ้มครองชีวิตตลอดชีพ เหมาะกับผู้ที่ต้องการวางแผนจ่ายเบี้ยให้เสร็จสิ้นภายในระยะเวลาที่กำหนด
เลือก Unit-Linked อย่างไรให้เหมาะกับคุณ
การเลือก Unit-Linked ที่เหมาะกับคุณขึ้นอยู่กับ 3 ปัจจัยหลัก:
1. เป้าหมายทางการเงิน
คุณต้องการเน้นสะสมทรัพย์ระยะยาว หรือต้องการความคุ้มครองสูงควบคู่กับการลงทุน? ถ้าเน้นลงทุน Infinite Wealth Prestige ให้ความยืดหยุ่นสูง ถ้าต้องการจ่ายจบเร็ว 20 Pay Link Prestige อาจเหมาะกว่า
2. ระยะเวลาลงทุน
Unit-Linked เหมาะกับการลงทุนระยะกลางถึงยาว (10 ปีขึ้นไป) เพราะค่าธรรมเนียมในช่วงแรกจะถูกหักจากเบี้ย เมื่อลงทุนนานขึ้น สัดส่วนเงินที่เข้าลงทุนจริงจะมากขึ้น
3. ความเสี่ยงที่รับได้
กองทุนรวมมีหลายประเภท ตั้งแต่กองทุนตราสารหนี้ (ความเสี่ยงต่ำ ผลตอบแทนสม่ำเสมอ) ไปจนถึงกองทุนหุ้น (ความเสี่ยงสูง โอกาสผลตอบแทนสูง) ที่ปรึกษาจะช่วยจัดสรรสัดส่วนที่เหมาะกับ risk profile ของคุณ
ความเสี่ยงที่ควรรู้ก่อนตัดสินใจ
ประกัน Unit-Linked มีข้อดีหลายประการ แต่ก็มีความเสี่ยงที่ควรทำความเข้าใจก่อนตัดสินใจ
1. ผลตอบแทนไม่การันตี
มูลค่าหน่วยลงทุนขึ้นอยู่กับผลการดำเนินงานของกองทุนรวม อาจเพิ่มขึ้นหรือลดลงได้ตามสภาวะตลาด ไม่เหมือนประกันสะสมทรัพย์ที่การันตีผลตอบแทนขั้นต่ำ
2. ค่าธรรมเนียม
Unit-Linked มีค่าธรรมเนียมหลายส่วน เช่น ค่าการประกันภัย ค่าบริหารกรมธรรม์ ค่าบริหารกองทุน ในช่วงปีแรกค่าธรรมเนียมจะสูงกว่าปีหลัง ดังนั้นการลงทุนระยะสั้นอาจไม่คุ้มค่า
3. ต้องมี risk tolerance
ผู้ที่ไม่สะดวกกับความผันผวนของตลาดทุน อาจเหมาะกับประกันสะสมทรัพย์ที่การันตีผลตอบแทนมากกว่า ควรปรึกษาที่ปรึกษาเพื่อประเมินความเหมาะสม
4. การถอนก่อนกำหนด
การถอนเงินจากกรมธรรม์ก่อนครบระยะเวลาที่กำหนดอาจมีค่าธรรมเนียม และอาจทำให้ความคุ้มครองลดลง ควรทำความเข้าใจเงื่อนไขก่อนตัดสินใจ
เริ่มต้นอย่างไร
การเริ่มต้นลงทุนผ่าน Unit-Linked ที่เหมาะสม ควรเริ่มจากการพูดคุยกับที่ปรึกษาที่เข้าใจทั้งด้านประกันและการลงทุน
ขั้นตอนที่ 1: ปรึกษาที่ปรึกษาการเงิน
พูดคุยเกี่ยวกับเป้าหมายทางการเงิน ระยะเวลาลงทุน สินทรัพย์ปัจจุบัน และความเสี่ยงที่รับได้ เพื่อให้ที่ปรึกษาเข้าใจภาพรวมและแนะนำแผนที่เหมาะสม
ขั้นตอนที่ 2: วิเคราะห์และเลือกแผน
ที่ปรึกษาจะช่วยเปรียบเทียบแผน Unit-Linked ที่เหมาะกับเป้าหมายของคุณ รวมถึงแนะนำกองทุนรวมและสัดส่วนการลงทุนที่เหมาะสม
ขั้นตอนที่ 3: ออกแบบแผนเฉพาะคุณ
ที่ปรึกษาจะออกแบบแผน Unit-Linked ที่ปรับตามสถานการณ์จริงของคุณ รวมถึงแผนการจ่ายเบี้ย การเลือกกองทุน และการปรับแผนในอนาคต
หมายเหตุบรรณาธิการ: บทความนี้เป็นข้อมูลเพื่อการศึกษาเบื้องต้น ผลตอบแทนจากการลงทุนใน Unit-Linked ไม่ได้รับการรับประกันและขึ้นอยู่กับผลการดำเนินงานของกองทุนรวม มูลค่าหน่วยลงทุนอาจเพิ่มขึ้นหรือลดลงได้ ข้อมูลผลิตภัณฑ์อาจมีการเปลี่ยนแปลง กรุณาตรวจสอบรายละเอียดล่าสุดกับที่ปรึกษาหรือ AIA โดยตรง เบี้ยประกันจริงขึ้นอยู่กับอายุ เพศ สุขภาพ และทุนประกันที่เลือก อ้างอิง: ข้อมูลผลิตภัณฑ์จาก AIA ประเทศไทย