New Health Standard คือมาตรฐานใหม่ของสัญญาประกันสุขภาพ ที่กำหนดโดยสำนักงาน คปภ. เพื่อยกระดับความคุ้มครองให้ผู้ทำประกันได้รับผลประโยชน์ที่ดีขึ้น ข้อกำหนดชัดเจนขึ้น และเงื่อนไขน้อยลง
ก่อนหน้านี้ ประกันสุขภาพแต่ละบริษัทมีรูปแบบตารางผลประโยชน์ที่แตกต่างกัน ทำให้ลูกค้าเปรียบเทียบแผนได้ยาก มาตรฐานใหม่จึงกำหนดให้ทุกแบบประกันใช้ตารางผลประโยชน์ 13 หมวดเดียวกัน ช่วยให้ตัดสินใจได้ง่ายขึ้น
บทความนี้สรุปทุกหัวข้อสำคัญของ New Health Standard ตั้งแต่จุดเด่น ตารางผลประโยชน์ คำนิยามใหม่ ข้อกำหนดทั่วไป ไปจนถึงข้อยกเว้น 21 ข้อ เพื่อให้คุณวางแผนประกันสุขภาพได้อย่างมั่นใจ
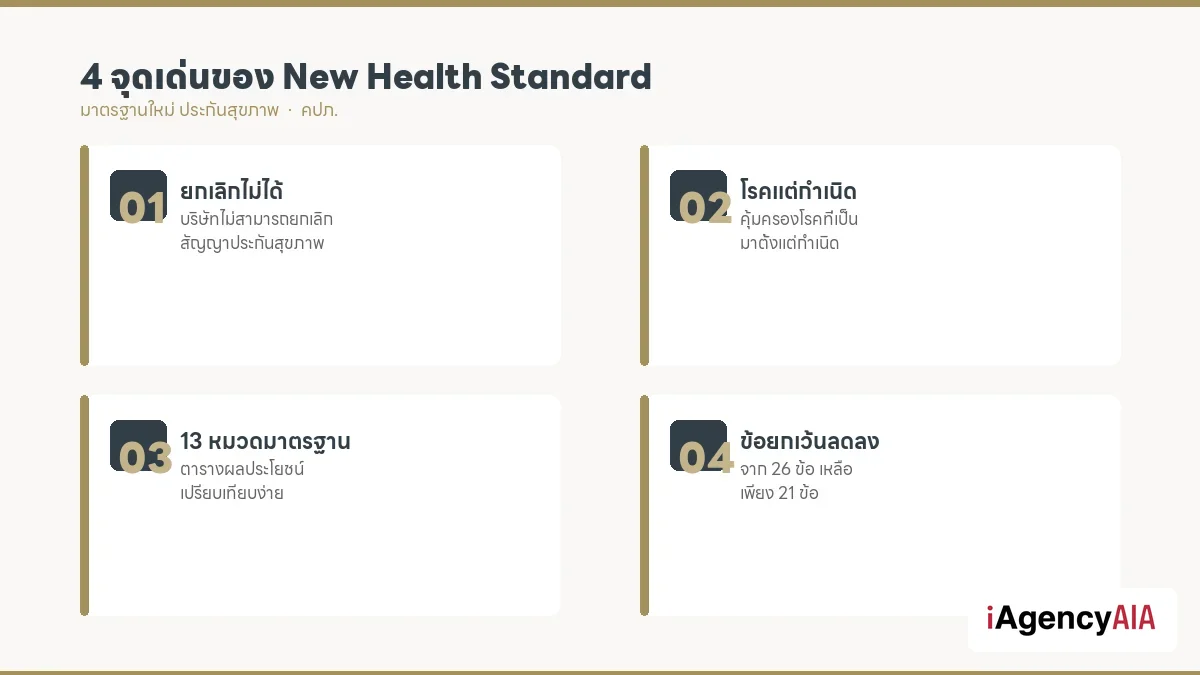
ประกันสุขภาพ New Health Standard ดีกว่าอย่างไร 4 จุดเด่นของ New Health Standard มาตรฐานใหม่ช่วยให้ผู้เอาประกันได้รับความคุ้มครองที่ดีขึ้นในหลายมิติ สรุปจุดเด่นสำคัญ 4 ข้อ
1. ไม่สามารถยกเลิกประกันสุขภาพลูกค้าได้
บริษัทประกันไม่สามารถยกเลิกสัญญาเพิ่มเติมประกันสุขภาพได้อีกต่อไป เว้นแต่ลูกค้ากระทำการฉ้อฉลประกันภัย เท่านั้น ซึ่งถือเป็นการปกป้องสิทธิ์ของผู้ทำประกันอย่างชัดเจน
2. คุ้มครองโรคที่เป็นมาตั้งแต่กำเนิด
หากสัญญาเพิ่มเติมมีผลคุ้มครองมาไม่น้อยกว่า 1 ปี และอาการปรากฏหลังผู้เอาประกันมีอายุครบ 16 ปีบริบูรณ์ จะได้รับความคุ้มครองตามเงื่อนไข
3. ต่ออายุภายใน 90 วัน ไม่ต้องนับระยะรอคอยใหม่
กรณีผิดนัดชำระเบี้ย สามารถกลับมามีผลคุ้มครองใหม่ได้ภายใน 90 วัน โดยบริษัทจะไม่นำสภาพที่เป็นมาก่อนเอาประกันและระยะรอคอยมานับใหม่
4. ตารางผลประโยชน์ 13 หมวด เป็นมาตรฐานเดียวกัน
ทุกแบบประกันสุขภาพใช้ตารางผลประโยชน์ 13 หมวดเหมือนกัน ทำให้ลูกค้าเปรียบเทียบแผนระหว่างบริษัทได้ง่ายขึ้น
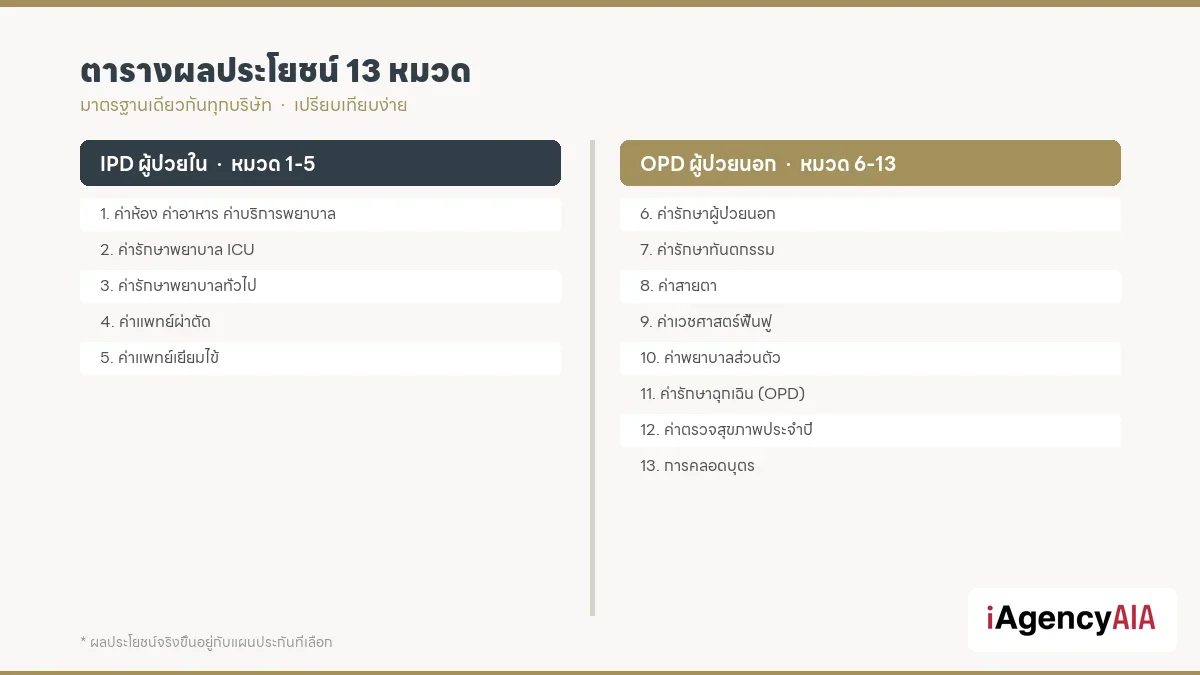
ตารางผลประโยชน์ 13 หมวด มาตรฐานเดียวกัน ตารางผลประโยชน์ 13 หมวด IPD และ OPD ตารางผลประโยชน์มาตรฐานใหม่แบ่งความคุ้มครองเป็น 13 หมวด โดยหมวดที่ 1-5 เป็นผลประโยชน์กรณีผู้ป่วยใน (IPD) และหมวดที่ 6-13 เป็นผลประโยชน์กรณีไม่ต้องเข้ารักษาตัวเป็นผู้ป่วยใน
หมวดที่ 1-5: ผลประโยชน์กรณีผู้ป่วยใน (IPD)
หมวด 1: ค่าห้อง ค่าอาหาร ค่าบริการในโรงพยาบาล
หมวด 2: ค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยหรือบำบัดรักษา ค่าบริการโลหิต ค่ายา ค่าเวชภัณฑ์
หมวด 3: ค่าแพทย์ตรวจรักษา
หมวด 4: ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ
หมวด 5: การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery)
หมวดที่ 6-13: ผลประโยชน์กรณีไม่ต้องเข้ารักษาตัวเป็นผู้ป่วยใน
หมวด 6: ค่าบริการทางการแพทย์ก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน
หมวด 7: ค่ารักษาพยาบาลการบาดเจ็บกรณีผู้ป่วยนอก ภายใน 24 ชั่วโมง
หมวด 8: ค่าเวชศาสตร์ฟื้นฟู หลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน
หมวด 9: ค่าล้างไตผ่านทางเส้นเลือด (โรคไตวายเรื้อรัง)
หมวด 10: ค่ารังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา (โรคมะเร็ง)
หมวด 11: ค่าเคมีบำบัด (โรคมะเร็ง)
หมวด 12: ค่าบริการรถพยาบาลฉุกเฉิน
หมวด 13: ค่ารักษาพยาบาลโดยการผ่าตัดเล็ก
13 หมวด
ตารางผลประโยชน์มาตรฐานเดียวกันทุกแบบประกัน ทุกบริษัท ลูกค้าเปรียบเทียบแผนได้ง่ายขึ้น
คำนิยามใหม่ที่เปลี่ยนไป New Health Standard ปรับปรุงคำนิยามหลายข้อให้ชัดเจนขึ้น ส่งผลดีต่อผู้เอาประกัน
รายละเอียดคำนิยามที่เปลี่ยนแปลง เพิ่มคำนิยาม "ฉ้อฉลประกันภัย"
หมายถึงการเรียกร้องผลประโยชน์โดยทุจริตหรือแสดงหลักฐานอันเป็นเท็จ รวมถึงการเจตนาทำให้เกิดการบาดเจ็บหรือเจ็บป่วยเพื่อเรียกร้องผลประโยชน์ เช่น แกล้งป่วยหรือร้องขอแพทย์เพื่อเคลมค่าชดเชยรายวัน
เพิ่มคำนิยาม "เบี้ยประกันภัยในการต่ออายุ"
กำหนดว่าเบี้ยประกันในปีต่ออายุจะไม่นำปัจจัยเงื่อนไข Co-pay และส่วนลดเบี้ยประกันมาใช้กำหนดเบี้ย ทำให้มีความโปร่งใสมากขึ้น
เปลี่ยนคำนิยาม "โรงพยาบาล"
ตัดเงื่อนไข "ต้องมีห้องผ่าตัดใหญ่" ออก ทำให้ครอบคลุมโรงพยาบาลขนาดเล็กและโรงพยาบาลเฉพาะทางได้มากขึ้น เหลือเพียงเงื่อนไขว่าเป็นสถานพยาบาลเปิด 24 ชั่วโมง
เปลี่ยนคำนิยาม "การรักษาตัวครั้งหนึ่งครั้งใด"
นับรวมการผ่าตัดใหญ่แบบไม่นอนโรงพยาบาล (Day Surgery) เข้าเป็นครั้งการรักษาด้วย จากเดิมที่ไม่นับ โดยกำหนดว่าหากรักษาด้วยสาเหตุเดียวกันภายใน 90 วัน ให้ถือว่าเป็นการรักษาครั้งเดียวกัน
เปลี่ยนคำนิยาม "การผ่าตัด"
แบ่งชัดเจนเป็น 3 ระดับ: ผ่าตัดเล็ก (ยาชาเฉพาะที่), ผ่าตัดใหญ่ (ยาสลบหรือระงับความรู้สึก), และผ่าตัดใหญ่แบบไม่นอนโรงพยาบาล (Day Surgery)
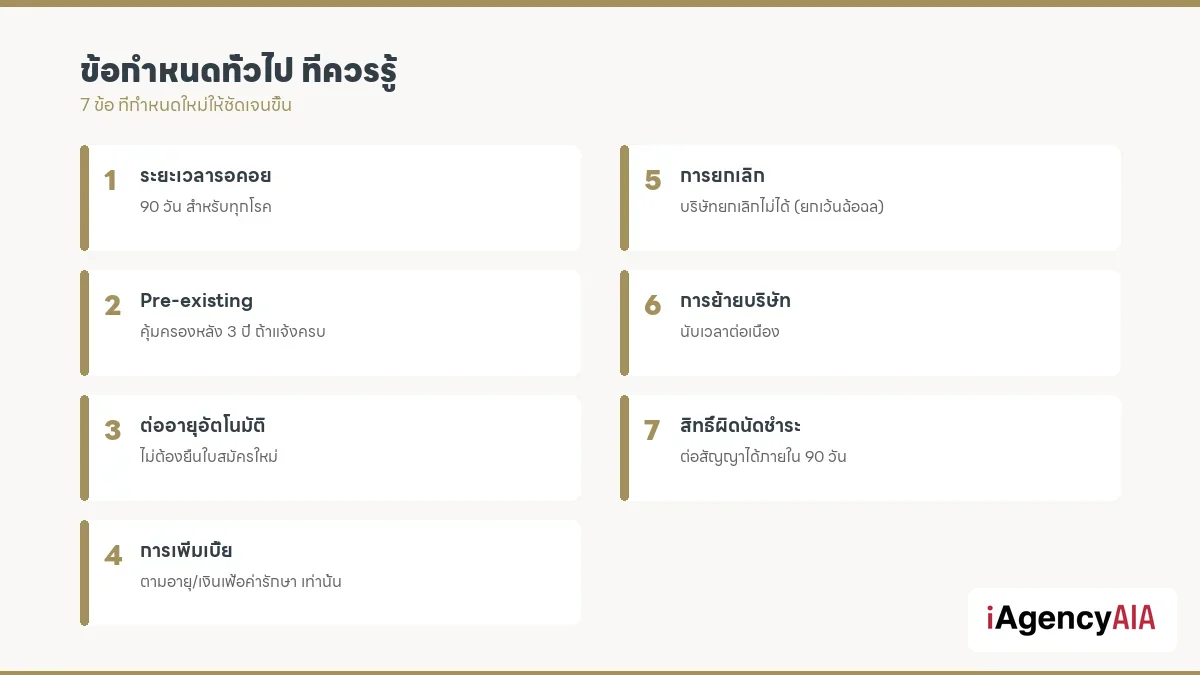
ข้อกำหนดทั่วไป ที่ควรรู้ ข้อกำหนดทั่วไป 7 ข้อ มาตรฐานใหม่กำหนดข้อกำหนดทั่วไป 7 ข้อที่ชัดเจนขึ้น ครอบคลุมตั้งแต่การไม่โต้แย้งสัญญา การจ่ายเคลม การต่ออายุ การบอกล้างสัญญา การต่อสัญญากรณีผิดนัด สภาพก่อนเอาประกัน ไปจนถึงการปรับเบี้ย
1. การไม่โต้แย้งสัญญา
เมื่อสัญญาเพิ่มเติมมีผลบังคับใช้ขณะที่ผู้เอาประกันมีชีวิตอยู่เป็นเวลาตั้งแต่ 2 ปีขึ้นไป บริษัทจะไม่สามารถโต้แย้งหรือคัดค้านความไม่สมบูรณ์ของสัญญาได้
2. การจ่ายผลประโยชน์เคลม
บริษัทต้องจ่ายเคลมภายใน 15 วัน หลังได้รับเอกสารหลักฐานครบถ้วน กรณีสงสัยว่าการเรียกร้องไม่เป็นไปตามข้อตกลง ขยายเวลาได้ไม่เกิน 90 วัน และหากจ่ายล่าช้า ต้องจ่ายดอกเบี้ยร้อยละ 15 ต่อปี
3. การต่ออายุกรณีครบรอบปีกรมธรรม์
บริษัทสามารถไม่ต่ออายุได้เฉพาะกรณี: มีหลักฐานว่าผู้เอาประกันไม่แถลงข้อความจริง, เรียกร้องผลประโยชน์โดยไม่มีความจำเป็นทางการแพทย์, หรือเรียกร้องค่าชดเชยรวมทุกบริษัทเกินรายได้จริง
4. การบอกล้างสัญญา
ผู้เอาประกันมีสิทธิบอกเลิกสัญญาเมื่อไรก็ได้ ส่วนบริษัทประกันมีสิทธิบอกเลิกสัญญาได้เฉพาะกรณีที่มีหลักฐานว่าผู้เอาประกันภัยกระทำการฉ้อฉลประกันภัยเท่านั้น
5. การต่อสัญญากรณีผิดนัดชำระเบี้ย (Reinstatement)
กรณีผู้เอาประกันไม่ชำระเบี้ยภายในระยะเวลาผ่อนผัน สามารถกลับมามีผลคุ้มครองใหม่ได้ภายใน 90 วัน นับจากวันครบกำหนดชำระ เมื่อบริษัทยินยอมให้ต่ออายุ จะไม่นำสภาพที่เป็นมาก่อนเอาประกันและระยะเวลารอคอยมานับใหม่
6. สภาพที่เป็นมาก่อนเอาประกันภัย (Pre-existing Condition)
จะไม่จ่ายผลประโยชน์สำหรับโรคเรื้อรังที่ยังรักษาไม่หายขาดก่อนทำประกัน เว้นแต่ผู้เอาประกันแถลงให้บริษัททราบแล้ว หรือโรคนั้นไม่ปรากฏอาการมาก่อน 5 ปี และหลังประกันมีผลบังคับอย่างน้อย 3 ปี (รวม 8 ปี)
7. การปรับเบี้ยประกันภัย
บริษัทอาจปรับเบี้ยจากปัจจัย: อายุและชั้นอาชีพของผู้เอาประกัน, ค่าใช้จ่ายในการรักษาพยาบาลที่สูงขึ้น, หรือประสบการณ์การเคลมโดยรวมของพอร์ตโฟลิโอ ไม่ใช่จากการเคลมของลูกค้ารายบุคคล
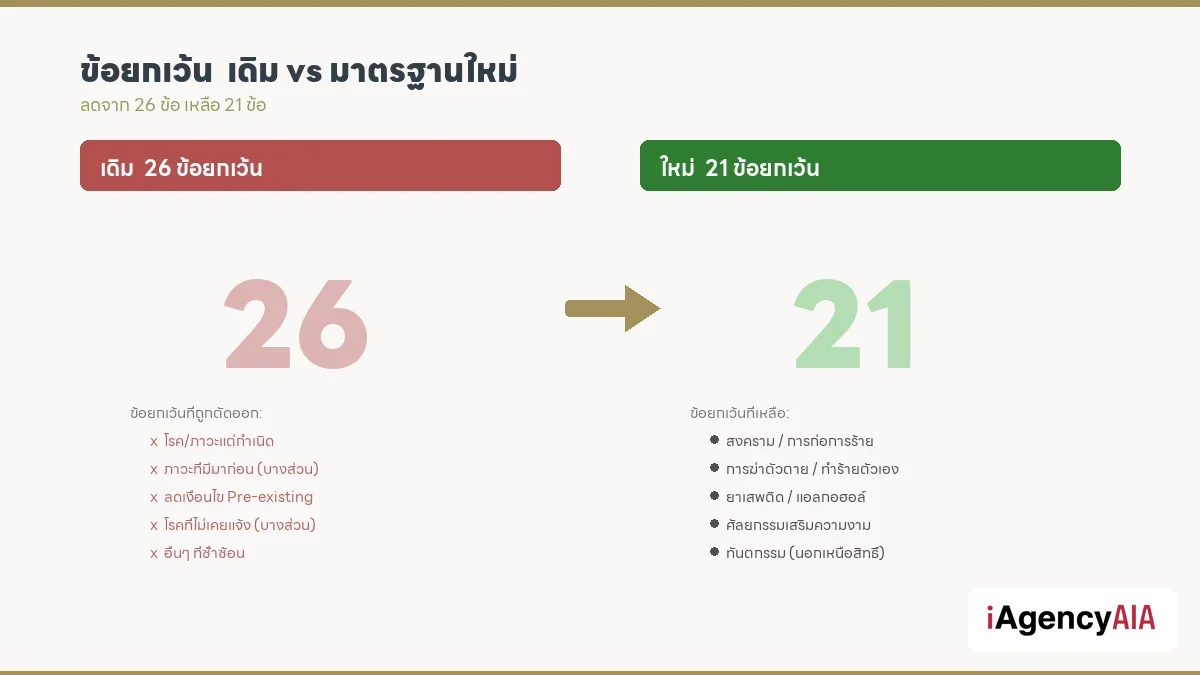
ข้อยกเว้นความคุ้มครอง 21 ข้อ ข้อยกเว้นลดลงจาก 26 เหลือ 21 ข้อ มาตรฐานใหม่ลดข้อยกเว้นจาก 26 ข้อเหลือ 21 ข้อ โดยข้อยกเว้นที่ยังคงอยู่ครอบคลุมกรณีที่ไม่เกี่ยวข้องกับการรักษาพยาบาลที่จำเป็น
รายละเอียดข้อยกเว้น 21 ข้อ (ตามคำสั่งนายทะเบียน) ภาวะที่เป็นผลจากความผิดปกติที่เกิดขึ้นแต่กำเนิด หรือระบบการสร้างอวัยวะของร่างกายไม่สมบูรณ์แต่กำเนิด หรือโรคทางพันธุกรรม หรือความผิดปกติในการพัฒนาร่างกาย เว้นแต่สัญญาเพิ่มเติมมีผลคุ้มครองมาไม่น้อยกว่า 1 ปี และปรากฏอาการหลังผู้เอาประกันภัยมีอายุครบ 16 ปีบริบูรณ์ การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ สิว ฝ้า กระ รังแค ผมร่วง หรือการควบคุมน้ำหนักตัว หรือการผ่าตัดอันมีลักษณะเลือกได้ เว้นแต่เป็นการตกแต่งบาดแผลอันเนื่องมาจากอุบัติเหตุที่ได้รับความคุ้มครอง การตั้งครรภ์ แท้งบุตร ทำแท้ง การคลอดบุตร โรคแทรกซ้อนจากการตั้งครรภ์ การแก้ไขปัญหาการมีบุตรยาก (รวมถึงการสืบวิเคราะห์และการรักษา) การทำหมันหรือการคุมกำเนิด ยกเว้นมะเร็งไข่ปลาอุก โรคเอดส์หรือกามโรค หรือโรคติดต่อทางเพศสัมพันธ์ การตรวจรักษา หรือการป้องกัน การใช้ยาหรือสารต่างๆ เพื่อการชะลอความเสื่อมของวัย หรือการให้ฮอร์โมนทดแทนในวัยใกล้หมดหรือหมดระดู การเสื่อมสมรรถภาพทางเพศในหญิงหรือชาย การรักษาความผิดปกติทางเพศ และการแปลงเพศ การตรวจสุขภาพ การร้องขอเข้าอยู่รักษาตัวในโรงพยาบาลหรือสถานพยาบาลเวชกรรม หรือร้องขอการผ่าตัด การพักฟื้นหรือการพักเพื่อการฟื้นฟู หรือการรักษาโดยวิธีให้พักอยู่เฉยๆ การตรวจรักษาความผิดปกติเกี่ยวกับสายตา การทำเลสิค ค่าใช้จ่ายสำหรับอุปกรณ์เพื่อช่วยในการมองเห็น หรือการรักษาความผิดปกติของการมองเห็น การตรวจรักษาหรือผ่าตัดเกี่ยวกับฟันหรือเหงือก การทำฟันปลอม การครอบฟัน การรักษารากฟัน อุดฟัน การจัดฟัน ขูดหินปูน ถอนฟัน การใส่รากฟันเทียม ยกเว้นในกรณีจำเป็นอันเนื่องจากการบาดเจ็บโดยอุบัติเหตุ ทั้งนี้ไม่รวมค่าฟันปลอมและการครอบฟันและการรักษารากฟันหรือใส่รากเทียม การรักษาหรือการบำบัด การติดยาเสพติด บุหรี่ สุรา หรือสารออกฤทธิ์ต่อจิตประสาท การตรวจรักษาอาการหรือโรคที่เกี่ยวเนื่องกับภาวะทางจิต โรคทางจิตเวช หรือทางพฤติกรรม หรือความผิดปกติทางบุคลิกภาพ รวมถึงสภาวะสมาธิสั้น ออทิสซึม เครียด ความผิดปกติของการกิน หรือความวิตกกังวล การตรวจรักษาที่ยังอยู่ในระหว่างทดลอง การตรวจหรือการรักษาโรค หรืออาการหยุดหายใจขณะหลับ การตรวจหรือการรักษาความผิดปกติของการนอนหลับ การนอนกรน การปลูกฝีหรือการฉีดวัคซีนป้องกันโรค ยกเว้นการฉีดวัคซีนป้องกันโรคพิษสุนัขบ้าภายหลังการถูกสัตว์ทำร้าย และวัคซีนป้องกันบาดทะยักภายหลังได้รับการบาดเจ็บ การตรวจรักษาที่ไม่ใช่แผนปัจจุบัน รวมถึงแพทย์ทางเลือก ที่ไม่ได้ระบุความคุ้มครองอยู่ในสัญญาเพิ่มเติมนี้ ค่าใช้จ่ายที่เกิดจากการตรวจรักษาพยาบาลที่ผู้เอาประกันภัยซึ่งเป็นแพทย์สั่งให้แก่ตัวเอง รวมทั้งค่าใช้จ่ายที่เกิดจากการตรวจรักษาพยาบาลจากแพทย์ผู้ซึ่งเป็นบิดา มารดา คู่สมรส หรือบุตรของผู้เอาประกันภัย การฆ่าตัวตาย การพยายามฆ่าตัวตาย การทำร้ายร่างกายตนเอง หรือการพยายามทำร้ายร่างกายตนเอง ไม่ว่าจะเป็นการกระทำโดยตนเองหรือยินยอมให้ผู้อื่นกระทำ ไม่ว่าจะอยู่ในระหว่างวิกลจริตหรือไม่ก็ตาม ทั้งนี้รวมถึงอุบัติเหตุจากการที่ผู้เอาประกันภัยกิน ดื่ม หรือฉีดยาหรือสารมีพิษเข้าร่างกาย การใช้ยาเกินกว่าที่แพทย์สั่ง การบาดเจ็บที่เกิดขึ้นจากการกระทำของผู้เอาประกันภัยขณะอยู่ภายใต้ฤทธิ์สุรา (ในกรณีที่มีการตรวจเลือดให้ถือเกณฑ์มีระดับแอลกอฮอล์ในเลือดตั้งแต่ 150 มิลลิกรัมเปอร์เซ็นต์ขึ้นไป) สารเสพติด หรือยาเสพติดให้โทษจนไม่สามารถครองสติได้ การบาดเจ็บที่เกิดขึ้นขณะที่ผู้เอาประกันภัยก่ออาชญากรรมที่มีความผิดสถานหนัก หรือขณะถูกจับกุม หรือหนีการจับกุม การบาดเจ็บที่เกิดขึ้นขณะที่ผู้เอาประกันภัยแข่งรถ หรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึงเจ็ตสกี แข่งสเก็ต ชกมวย โดดร่ม (เว้นแต่การโดดร่มเพื่อรักษาชีวิต) เล่นหรือแข่งพารามอเตอร์ ร่มบิน เครื่องร่อน ขณะกำลังขึ้นหรือกำลังลงหรือโดยสารอยู่ในบอลลูน บันจี้จั๊มพ์ ดำน้ำที่ต้องใช้ถังอากาศและเครื่องช่วยหายใจใต้น้ำ สงคราม การรุกราน การกระทำที่มุ่งร้ายของศัตรูต่างชาติ หรือการกระทำที่มุ่งร้ายคล้ายสงคราม ไม่ว่าจะได้มีการประกาศสงครามหรือไม่ก็ตาม สงครามกลางเมือง การแข็งข้อ การกบฏ การจลาจล การนัดหยุดงาน การก่อความวุ่นวาย การปฏิวัติ การรัฐประหาร การประกาศกฎอัยการศึก หรือเหตุการณ์ใดๆ ซึ่งจะเป็นเหตุให้มีการประกาศหรือคงไว้ซึ่งกฎอัยการศึก การก่อการร้าย การแผ่รังสีหรือกัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ และกรรมวิธีใดๆ แห่งการแตกแยกตัวทางนิวเคลียร์ซึ่งดำเนินการติดต่อกันไปโดยตัวเอง ประกันสุขภาพ AIA ที่เป็น New Health Standard เปรียบเทียบ 4 แผนประกันสุขภาพ AIA แผนประกันสุขภาพ ทุกแบบของ AIA เป็นแบบมาตรฐานใหม่ New Health Standard ทั้งหมด ไม่ว่าจะเป็นแผนเหมาจ่ายวงเงินสูงหรือแผนพื้นฐาน
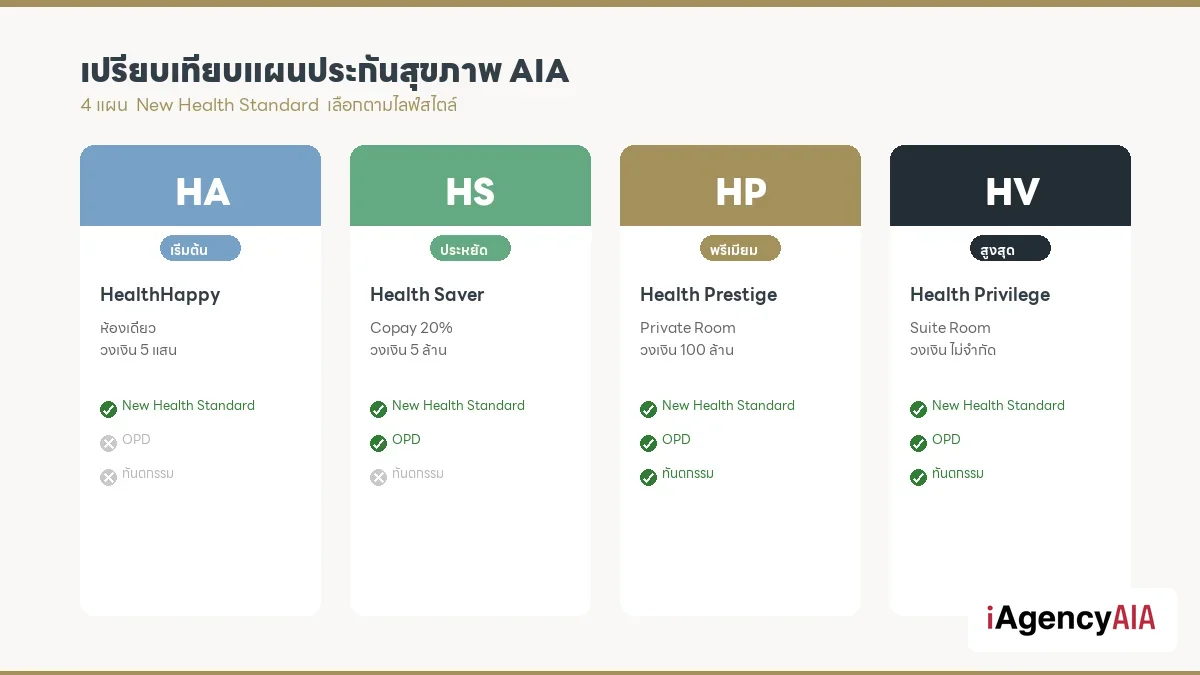
เปรียบเทียบแผนประกันสุขภาพ AIA แบบ New Health Standard
← เลื่อนตารางซ้าย-ขวาเพื่อดูข้อมูลเพิ่มเติม →
แผนประกัน ประเภท วงเงินสูงสุด จุดเด่น AIA Health Happy เหมาจ่าย สูงสุด 100 ล้าน เหมาจ่ายวงเงินสูง IPD+OPD AIA Infinite Care เหมาจ่าย สูงสุด 60 ล้าน เหมาจ่ายทั้ง IPD และ OPD AIA H&S Extra เหมาจ่าย สูงสุด 25 ล้าน เหมาจ่ายครอบคลุม AIA Health Plus Gold เหมาจ่าย สูงสุด 5 ล้าน แผนพื้นฐาน เบี้ยเข้าถึงง่าย
แต่ละแผนมีวงเงินและเงื่อนไขแตกต่างกัน สามารถเลือกให้เหมาะกับงบประมาณและความต้องการ
คำถามที่พบบ่อย New Health Standard คืออะไร? New Health Standard คือมาตรฐานใหม่ของสัญญาประกันสุขภาพ ที่กำหนดโดยสำนักงาน คปภ. ช่วยให้ผู้ทำประกันได้รับผลประโยชน์ที่ดีขึ้น ข้อกำหนดชัดเจน เงื่อนไขน้อยลง และเปรียบเทียบแผนประกันได้ง่ายขึ้นด้วยตารางผลประโยชน์ 13 หมวดมาตรฐาน
ประกันสุขภาพแบบ New Health Standard ดีกว่าแบบเดิมอย่างไร? ดีกว่าหลายจุด: บริษัทไม่สามารถยกเลิกประกันลูกค้าได้ (เว้นแต่ฉ้อฉล) คุ้มครองโรคแต่กำเนิดตามเงื่อนไข ต่ออายุภายใน 90 วันไม่ต้องนับระยะรอคอยใหม่ และตารางผลประโยชน์ 13 หมวดเป็นมาตรฐานเดียวกันทุกบริษัท
ประกันสุขภาพ AIA เป็นแบบ New Health Standard ไหม? ใช่ แผนประกันสุขภาพทุกแบบของ AIA (H&S Extra, Health Happy, Health Plus Gold, Infinite Care) เป็นแบบมาตรฐานใหม่ New Health Standard ทั้งหมด
ถ้าผิดนัดชำระเบี้ย สามารถกลับมาต่อประกันได้ไหม? ได้ ภายใน 90 วันนับจากวันครบกำหนดชำระ สามารถกลับมามีผลคุ้มครองใหม่ได้ โดยบริษัทจะไม่นำสภาพที่เป็นมาก่อนเอาประกัน และระยะรอคอยมานับใหม่
บริษัทประกันสามารถเพิ่มเบี้ยเพราะเคลมเยอะได้ไหม? ไม่ได้ ตามมาตรฐานใหม่ บริษัทจะไม่เพิ่มเบี้ยลูกค้ารายบุคคลเนื่องจากการเคลม เบี้ยจะปรับตามปัจจัยอายุ ชั้นอาชีพ และค่าใช้จ่ายรักษาพยาบาลโดยรวมของพอร์ตโฟลิโอเท่านั้น
หมายเหตุบรรณาธิการ: บทความนี้เป็นข้อมูลเพื่อการศึกษาเบื้องต้น อ้างอิงจากคำสั่งนายทะเบียน ข้อกำหนด และเงื่อนไขเป็นไปตามกรมธรรม์ของแต่ละบริษัท กรุณาปรึกษาที่ปรึกษาด้านประกันภัยก่อนตัดสินใจ55/2562 , 56/2562 , 14/2564 , 15/2564
นัดพูดคุยส่วนตัว พร้อมวางแผนที่เหมาะกับคุณ?
อาทิตย์ สกุลเสาวภาคย์กุล CFP® FChFP MDRT